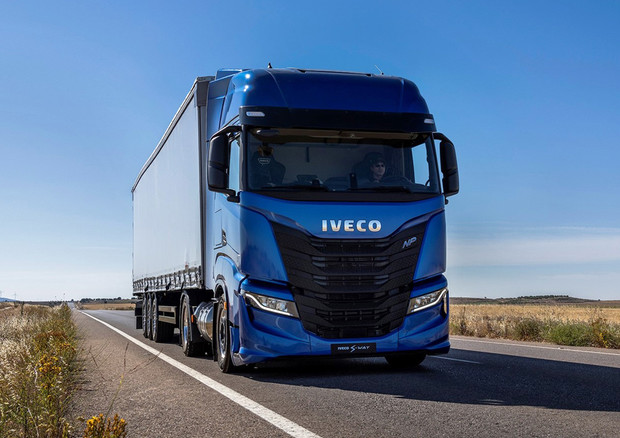
Dai camion europei ai mercati emergenti tallonando i primi quattro costruttori mondiali di veicoli commerciali: Daimler, Traton, Volvo, Paccar. La scommessa industriale del colosso automobilistico indiano Tata su Iveco, dopo l’uscita di scena di Exor, la holding della famiglia Elkann che ha ceduto la propria partecipazione di controllo, è ancora tutta da dimostrare, ma passa da un obiettivo finanziario: recuperare la redditività del gruppo italiano con la scala. E da un obiettivo industriale: spingere sulla crescita rispetto ai concorrenti di Usa, Svezia e Germania.
A conclusione dell’Opa, il 26 ottobre, gli indiani saranno infatti alla guida di un gruppo sotto pressione nonostante il primo semestre 2026 abbia segnato una ripresa delle vendite: +7,3%. Iveco è esposta alla volatilità. Nel 2025 i ricavi sono scesi (13,4 miliardi, -7%) e così i margini e l’utile (da 520 a 312 milioni, -40%). Il quadro evidenzia una compressione della redditività più marcata rispetto alla contrazione del fatturato, segnale della sensibilità della struttura dei costi ai volumi e al mix produttivo. La società ha quantificato in 200 milioni l’impatto negativo sulla generazione di cassa legato alle problematiche produttive nel business Bus. Il free cash flow delle attività industriali è così passato da un saldo positivo di 240 milioni nel 2024 a un valore negativo per 109 milioni nel 2025.
Questione di scala
Il secondo trimestre 2026 ha mostrato una dinamica a due velocità. I ricavi consolidati sono aumentati, ma la redditività è rimasta al palo: l’ebit adjusted consolidato è sceso da 171 a 131 milioni, mentre quello delle attività industriali è diminuito da 143 a 104 milioni. L’utile netto adjusted trimestrale è sceso a 46 milioni, da 79 milioni. In soldoni, il gruppo fa fatica ad assorbire gli investimenti e i costi operativi attraverso la crescita dei volumi. E questo è il trend che Tata deve invertire.
Il passaggio a Tata Motors punta quindi a rafforzare la scala, la copertura geografica e la capacità d’investimento elevando al quadrato il mercato del gruppo. Gli indiani operano in oltre 100 Paesi, stanno investendo contemporaneamente nell’elettrificazione del settore, nei semiconduttori, nell’aviazione e nell’espansione internazionale del proprio business automotive.
La sede resta a Torino
Iveco dispone di marchi consolidati nel settore dei pezzi pesanti (anche se nel tempo alcuni sono stati ceduti come Astra), ha una presenza industriale radicata in Europa e in America Latina e competenze tecnologiche che spaziano dai camion agli autobus, fino ai sistemi di propulsione. Di fatto, grazie al golden power, l’identità rimarrà radicata in Italia: la sede resta a Torino e Tata si è impegnata a non chiudere i siti produttivi italiani (come quello di Suzzara per il Daily o di Brescia per i mezzi medi). Così come la R&S. Ma questa identità – è questa la sfida di Tata – dovrà imporsi nel mondo.
Al momento, al passaggio formale di Iveco mancano ancora un paio di settimane: l’offerta pubblica di acquisto è stata avviata il 7 settembre 2026 e il 9 ottobre Tata ha portato il corrispettivo da 14,10 a 14,40 euro per azione, definendo la propria offerta finale a 3,9 miliardi. L’obiettivo industriale è costruire un polo globale dei veicoli commerciali con una maggiore diversificazione geografica e una scala produttiva più ampia. Nella documentazione relativa all’offerta, Tata e Iveco stimano per il perimetro combinato ricavi annuali di circa 22 miliardi e vendite superiori a 590.000 veicoli. La distribuzione geografica indicativa dei ricavi è pari al 46% in Europa, al 32% in India, all’8% in Sud America e al 14% nel resto del mondo.
La complementarità è soprattutto industriale e commerciale. Iveco porta in dote la propria presenza europea, le reti di distribuzione, i marchi nei segmenti dei camion e degli autobus e le competenze motoristiche di Fpt. Tata mette a disposizione una presenza significativa in India e nei mercati emergenti, oltre a una base produttiva e commerciale che può consentire di distribuire su volumi più ampi i costi di sviluppo, gli investimenti e gli acquisti.
La logica economica dell’operazione è quella delle economie di scala e di scopo: aumentare il potere negoziale verso i fornitori, condividere investimenti e competenze dove possibile, ampliare l’accesso ai mercati e migliorare l’assorbimento dei costi fissi. La documentazione dell’offerta indica inoltre «l’intenzione di valorizzare ulteriormente le competenze di Fpt nel settore dei sistemi di propulsione». Per Iveco a trazione Tata, la sfida sarà quindi duplice: nel breve periodo occorrerà recuperare margini, normalizzare la produzione e trasformare gli ordini in consegne remunerative; nel medio, avviare una piena transizione tecnologica all’elettrico riducendo la volatilità tipica del settore.
Il ramo difesa
Quanto alla Difesa, il 18 marzo 2026 Iveco Defence è passata a Leonardo permettendo così al colosso italiano di diventare un Oem (Original Equipment Manufacturer) integrato nella difesa terrestre, unendo i mezzi corazzati e i veicoli militari di Idv con la propria elettronica, i sensori, i sistemi di comando e le torrette. Una visione che trova applicazione concreta in Michelangelo Dome, sistema avanzato di difesa integrata che valorizza competenze, asset e tecnologie proprietarie nei domini aria, terra, mare, spazio e cyber, facendo leva su intelligenza artificiale, high-performance computing, cloud e data fusion.
Leggi anche:
1. Iveco e il futuro indiano dopo 50 anni di storia italiana
2. Porte girevoli in Piazza Affari, le aspiranti big dopo i delisting
© Riproduzione riservata