

Brutta notizia per gli amanti dello shopping a rate. È in arrivo la riforma del cosiddetto Buy now pay later (Bnpl), letteralmente «compra adesso, paga dopo»: la formula che promette di suddividere nel breve termine un acquisto in poche rate, senza interessi. Niente burocrazia, niente lunghe attese e con un semplice “tap” sullo smartphone. Proprio per questa immediatezza, il Bnpl viene spesso percepito come un metodo di pagamento alternativo, ma è, a tutti gli effetti, un debito.
Addio alla zona grigia
Una zona grigia che la nuova svolta normativa punta finalmente a eliminare. Il prossimo 20 novembre entrerà pienamente nell’ordinamento italiano il recepimento della nuova Direttiva europea sul credito al consumo (CCD2), con l’obiettivo di introdurre maggiore trasparenza e tutele in un mercato sempre più diffuso anche in Italia.
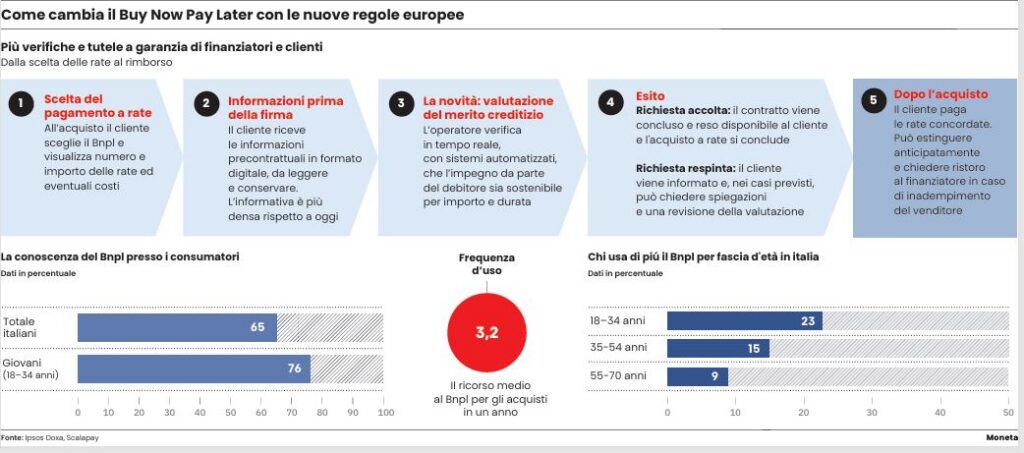
La riforma europea porterà di fatto il Bnpl nell’ambito del credito al consumo tradizionale. La novità più importante riguarda la verifica della solvibilità: prima di concedere una rateizzazione, gli operatori dovranno valutare il merito creditizio del consumatore, raccogliendo informazioni su reddito e spese in misura proporzionata all’importo richiesto e consultando le banche dati.
In altre parole, niente più credito concesso al buio. Se la valutazione avrà esito negativo, la richiesta verrà respinta; in caso di esito positivo, il consumatore riceverà un’informativa da firmare, nella quale sarà esplicitato che si tratta di un debito. Solo a quel punto potranno partire le rate. Il percorso sarà quindi un po’ più articolato, ma non per questo più lento: l’esperienza d’acquisto resterà semplice e veloce, con una risposta in pochi istanti.
“Riteniamo che il Bnpl, nella sua versione deregolamentata, presentata come una soluzione in un click e a zero costi, abbia favorito forme improprie di sovraindebitamento, soprattutto tra le fasce della popolazione finanziariamente più fragili”, commenta Alberto Stecca, ceo di Silla Industries.
La nuova disciplina estende inoltre al Bnpl alcune delle garanzie già previste per il credito al consumo, a partire dal diritto di recesso entro 14 giorni e dalle tutele nella gestione delle controversie. A cambiare sarà anche il modo di pubblicizzare questi servizi con comunicazioni che non potranno più presentare il credito come una soluzione facile ai problemi economici.
La rivoluzione però non sarà immediata. Il 20 novembre potrebbe non cambiare ancora nulla nella pratica. Finanziatori e intermediari avranno infatti 90 giorni di tempo dall’entrata in vigore delle disposizioni attuative della Banca d’Italia per adeguarsi. È quindi probabile che l’applicazione effettiva slitti all’inizio del 2027 e che gli acquisti di Natale a rate restino soggetti alle regole attuali.
Conto alla rovescia
Il conto alla rovescia è comunque iniziato e quando le nuove disposizioni saranno operative uno dei possibili effetti potrebbe essere un aumento delle richieste respinte. Dal settore, tuttavia, arrivano rassicurazioni: «La normativa chiede una valutazione del merito creditizio proporzionata, non lo stesso tipo di istruttoria richiesto per un finanziamento a lungo termine e per importi elevati – sottolinea Andrea Sorace, chief legal officer di Scalapay – Un diniego bancario su un prodotto diverso non significa automaticamente che una persona non possa sostenere in modo sicuro un acquisto da poche centinaia di euro diviso in tre rate».
I dati Crif
Secondo l’ultima rilevazione Crif, gli importi richiesti attraverso il Bnpl in effetti restano contenuti: soltanto il 16,6% delle operazioni supera i 1.500 euro, contro il 44% dei prestiti finalizzati tradizionali.
Il vero interrogativo, secondo l’avvocato Angelo Messore, partner dello studio legale Lexia, «è se i maggiori oneri introdotti dalla nuova disciplina freneranno la diffusione del prodotto». Il timore è che i costi necessari per adeguarsi alle nuove regole vengano trasferiti dagli operatori ai commercianti, rendendo il Bnpl meno conveniente proprio per gli esercenti che negli ultimi anni hanno contribuito a trasformarlo da servizio di nicchia a fenomeno di massa. Soprattutto tra i più giovani.
La ricerca Ipsos-Doxa
Secondo la ricerca Ipsos-Doxa commissionata da Kruk in vista della prossima Giornata Senza Debiti, in programma il 16 novembre, soltanto il 24% dei giovani tra i 18 e i 34 anni dichiara di non conoscere il Bnpl e addirittura il 23% di loro ha attivato più pagamenti rateali contemporaneamente, rappresentando la fascia d’età che ricorre maggiormente a questa formula.
Il vero problema sta proprio qui, ovvero in un indebitamento che cresce senza essere visto. A confermarlo è anche l’andamento del tasso di default del Bnpl che, secondo Crif, è aumentato del 50% nell’arco di un anno. «La direzione della direttiva è giusta, ma una schermata in più non basta a creare consapevolezza – avverte l’avvocato Giuseppe Cammaroto, presidente Associazione Forensics Group. – Restano poi zone grigie, come le dilazioni concesse direttamente dal venditore, che per ora sono fuori dalla nuova disciplina». Per il consumatore la regola pratica non cambia: leggere le condizioni, soprattutto quelle sui ritardi, tenere il conto delle rate aperte e, se qualcosa non torna, rivolgersi all’Arbitro Bancario Finanziario.
Leggi anche:
Il lato oscuro del Buy now pay later: il rischio di cui tenere conto prima di farlo
Ceto medio pieno di debiti, anche per curarsi
© Riproduzione riservata