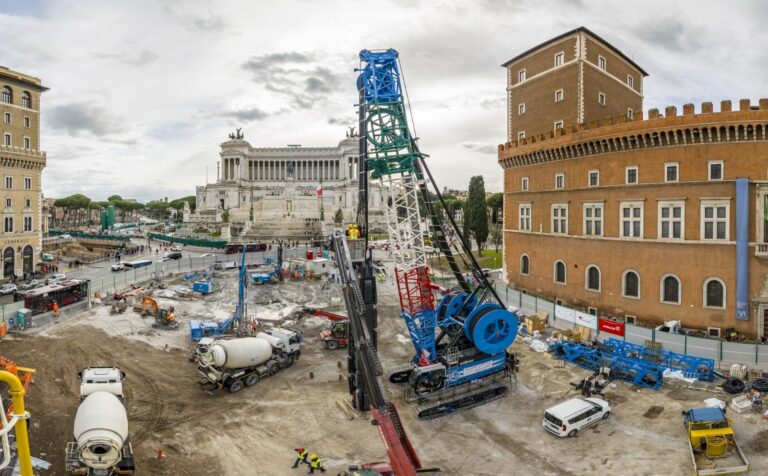
Dalle fondamenta all’opera finita. È questa la nuova frontiera industriale di Webuild, che con l’acquisizione di Trevi potrà presidiare l’intera filiera delle grandi infrastrutture, integrando le competenze del sottosuolo con quelle della realizzazione delle opere più complesse: il gruppo che nascerà avrà 14,2 miliardi di ricavi combinati (dati attesi 2026), con oltre 55 miliardi di portafoglio ordini e più di 86.000 persone. L’opa è finita (il 20 novembre gli ultimi azionisti, in testa Cdp, hanno portato i titoli in adesione), ma la partita non è ancora conclusa: l’operazione con cui il gruppo guidato da Pietro Salini si è imposto sulla concorrente Icop promette ulteriori sinergie, oltre ai 90 milioni di euro annui definiti a regime dal documento di offerta.
Il potenziale asso nella manica si chiama Soilmec: la divisione macchine di Trevi. A differenza delle attività di fondazioni speciali, direttamente complementari al business delle costruzioni, Soilmec opera nella produzione di macchinari per perforazioni, consolidamento dei terreni e lavorazioni geotecniche. Un’attività manifatturiera ad alta specializzazione tecnologica, con una propria rete commerciale internazionale e una clientela che va ben oltre il perimetro dei cantieri Webuild.
È proprio questa caratteristica a rendere la divisione potenzialmente strategica anche per operazioni successive, anche straordinarie. Se le fondazioni speciali rappresentano un’integrazione verticale naturale per Webuild, la produzione di macchinari risponde a logiche industriali differenti: richiede investimenti in ricerca e sviluppo, innovazione tecnologica, capacità produttiva, distribuzione e assistenza post vendita.
Soilmec può dunque beneficiare dell’appartenenza a un grande gruppo infrastrutturale, ma anche sviluppare opportunità autonome sui mercati internazionali: gli scenari ipotizzabili vanno da una valorizzazione che passa dall’ingresso di fondi o partner tecnologici alla quotazione. Anche perché Soilmec presenta una dimensione economica significativa: nel 2025 ha registrato ricavi per circa 142 milioni, mentre il piano industriale indica un obiettivo di Ebitda ricorrente superiore a 20 milioni nel 2029. Una base sulla quale costruire un percorso di crescita. E non è secondario che le sinergie industriali stimate nell’operazione Webuild-Trevi siano state indicate senza includere il contributo di Soilmec: questo dettaglio lascia aperta proprio l’intenzione di mettere a terra un’ulteriore valorizzazione, una sinergia nella sinergia.
Con Trevi, Webuild, sarà in grado di presidiare una parte più ampia della catena produttiva, migliorando il coordinamento dei cantieri, il controllo dei tempi e la gestione dei rischi tecnici. Il progetto industriale, illustrato nel documento d’offerta, si sviluppa lungo diverse direttrici. La prima è commerciale: Trevi potrà beneficiare della presenza internazionale di Webuild, attiva in circa 50 Paesi, e accedere a commesse di dimensioni maggiori attraverso la rete di relazioni e il portafoglio progetti del nuovo azionista. Per Webuild, invece, l’integrazione consentirà di presentarsi ai committenti con un’offerta più completa, rafforzando la competitività nelle gare internazionali.
La seconda leva riguarda l’efficienza operativa. La possibilità di programmare insieme le attività di costruzione e quelle geotecniche, condividere competenze e ottimizzare le risorse potrebbe ridurre i costi e migliorare la redditività delle opere. A queste si aggiungono le opportunità di razionalizzazione delle strutture societarie, una maggiore focalizzazione geografica e i benefici derivanti dall’appartenenza a un gruppo con una capacità finanziaria più elevata. Nel complesso, il valore industriale dell’operazione è stato messo nero su bianco: fino a 90 milioni di sinergie annue, di cui oltre 60 milioni legati direttamente ai cantieri e all’integrazione delle competenze. Una cifra che racconta la natura dell’acquisizione: non un’operazione costruita prevalentemente sui risparmi, ma sulla possibilità di trattenere all’interno del gruppo una quota maggiore del valore generato dalle grandi infrastrutture.
Sul fronte commerciale, l’integrazione spalanca a Trevi le porte di una pipeline infrastrutturale da quasi 100 miliardi di euro, concentrata soprattutto in Europa, Oceania, Nord America e Arabia Saudita.
Non si tratta tanto di portare all’estero un’azienda già fortemente internazionalizzata, quanto di consentirle di partecipare a gare di dimensioni maggiori, sfruttando il posizionamento globale di Webuild. In particolare, il Nord America è particolarmente promettente per le lavorazioni specialistiche. Webuild ha appena acquisito un nuovo lotto della Ontario Line di Toronto che comprende tunnel e stazioni sotterranee. Sono opere nelle quali le tecnologie geotecniche di Trevi potrebbero trovare applicazione, senza un affidamento già previsto. L’Oceania è un’altra direttrice importante: la crescita delle infrastrutture ferroviarie, energetiche e minerarie crea opportunità sia per le fondazioni speciali sia, potenzialmente, per i macchinari Soilmec.
Resta da verificare quanto di questo potenziale si tradurrà in commesse e quale autonomia commerciale verrà mantenuta da Trevi, ma le premesse sono scritte. Guardando all’aspetto finanziario, «l’operazione Webuild-Trevi – spiegano gli analisti di Intermonte – presenta una solida logica industriale e, nell’ipotesi di acquisizione del 100% di Trevi, determinerebbe un incremento dell’utile per azione (Eps) di Webuild del 9,3% nel 2027 e del 13% nel 2028. La posizione finanziaria netta pro forma sarebbe sostanzialmente in pareggio al momento del perfezionamento dell’operazione, per tornare a una liquidità netta di circa 700 milioni entro la fine del 2028». Spunti che troveranno ulteriore approfondimento nell’atteso piano industriale di Webuild programmato per i primi mesi del 2027.
Leggi anche:
1. Nel nuovo Stadium una miniera d’oro per i bilanci di Milan e Inter
2. Cantiere Webuild tra nuovi partner e new deal tedesco
© Riproduzione riservata