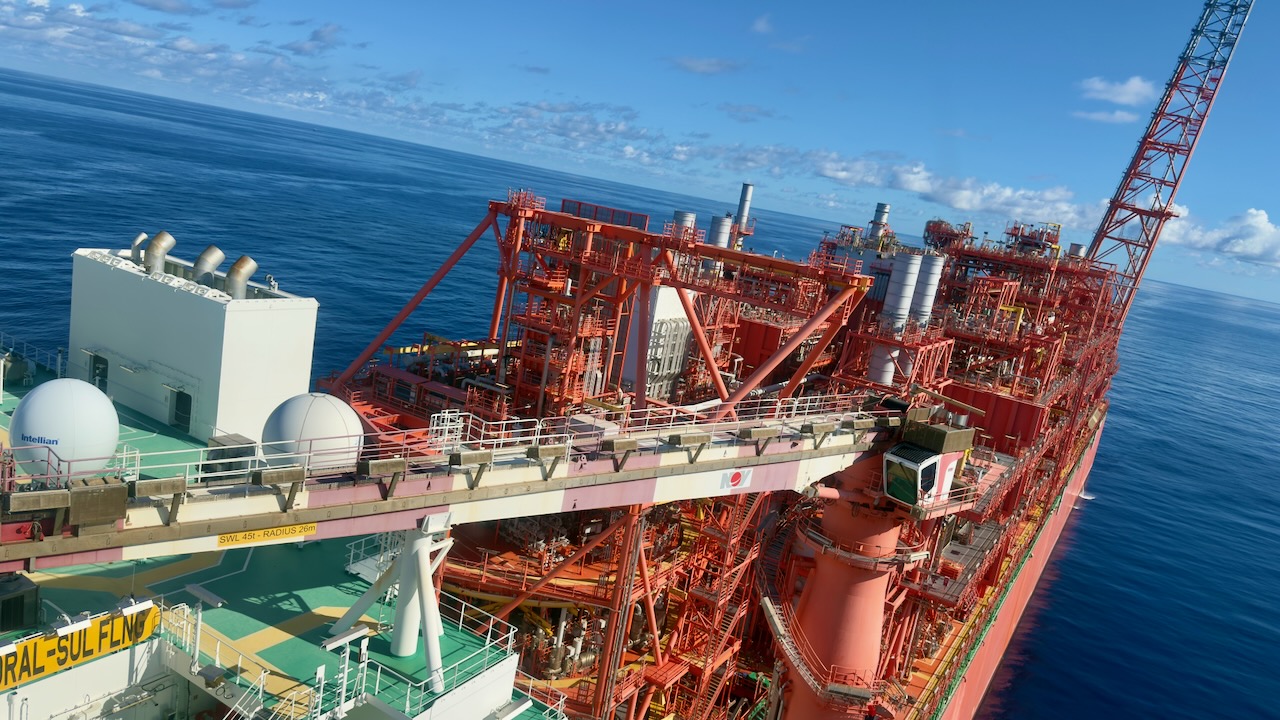

Con la diversificazione e gli stoccaggi di gas, la raffinazione italiana è un pezzo importante della sicurezza energetica del Paese. Oggi l’Italia dispone ancora di una capacità di raffinazione di circa 83 milioni di tonnellate l’anno, distribuita fra dieci raffinerie tradizionali. Nel 2025 sono stati lavorati circa 64 milioni di prodotti: un livello di utilizzo intorno al 77%. Dietro questi numeri si rivela un’industria molto ridimensionata rispetto a quella degli anni Novanta quando le raffinerie erano 20 e la capacità era intorno ai 100 milioni di tonnellate. Ma anche un’industria a “mezzo” servizio. Sotto la spinta green, abbiamo assistito di fatto a un dimezzamento delle raffinerie e sono rimasti pochi grandi poli, controllati da gruppi italiani e internazionali, mentre altri impianti sono stati chiusi, trasformati in depositi oppure riconvertiti alla produzione di biocarburanti. Sulla scena, i protagonisti sono Eni, Ludoil, Saras, Ip, Sonatrach, Q8, Iplom e Alma Petroli.
Il principale polo italiano è quello di Priolo, in Sicilia. La raffineria Isab, con una capacità nell’ordine dei 19 milioni di tonnellate l’anno, rappresenta da sola quasi un quarto della capacità nazionale. Dopo la recente cessione, è oggi controllata da Ludoil, che ha annunciato un importante programma di investimenti per rilanciare il sito. Il piano industriale da 1,3 miliardi si sviluppa in due direzioni. La prima garantisce piena efficienza alle infrastrutture della raffineria, con la rimessa in servizio e l’ammodernamento di alcune unità di processo dismesse. La seconda direzione è la conversione ai biocarburanti. C’è poi Sarroch, in Sardegna, la grande raffineria Sarlux del gruppo Saras, con una capacità di circa 15 milioni di tonnellate l’anno. In Sicilia troviamo Milazzo, oltre 10 milioni di tonnellate di capacità, partecipata al 50% da Eni e al 50% da Kuwait Petroleum Italia, e Augusta, circa 8 milioni di tonnellate, controllata dalla algerina Sonatrach.
Nel Nord Italia il sistema ruota soprattutto attorno a Sannazzaro de’ Burgondi, di Eni, e a Trecate, controllata da Italiana Petroli dopo l’ingresso di Socar. Sannazzaro vale circa 10 milioni di tonnellate di capacità, Trecate circa 9 milioni. A queste si aggiunge Falconara, nelle Marche, anch’essa del gruppo Ip, con una capacità vicina ai 4 milioni di tonnellate. Completano il quadro la raffineria Iplom di Busalla, in Liguria, e Alma Petroli a Ravenna, impianto più piccolo e fortemente specializzato nella produzione di bitumi.
È dunque un sistema concentrato in pochi grandi operatori e non esiste più la frammentazione industriale di un tempo. E proprio per questo ogni fermata, ogni manutenzione straordinaria e ogni decisione di investimento possono avere un peso maggiore sul sistema nazionale.
Ma c’è un altro cambiamento da considerare. Alcune raffinerie non esistono più nella loro forma tradizionale. Venezia e Gela sono state convertite da Eni in bioraffinerie. Livorno è in fase di riconversione. Altri vecchi siti sono diventati depositi e piattaforme logistiche. È la trasformazione della raffinazione italiana: meno petrolio in alcuni impianti, più biocarburanti e nuove produzioni energetiche.
Un passaggio importante, ma con il quale l’Italia deve fare i conti: nel 2025 il consumo nazionale di prodotti petroliferi è stato vicino ai 56 milioni di tonnellate. Il solo gasolio vale circa 26 milioni di tonnellate, la benzina quasi 9 milioni e il carburante per l’aviazione oltre 5 milioni. Numeri che spiegano perché la raffinazione continui a essere strategica anche mentre procede la transizione energetica.
L’Italia dispone, sulla carta, di una capacità di raffinazione superiore ai consumi interni. Ma questo non significa essere autosufficienti: nel 2025 abbiamo importato circa 16 milioni di tonnellate di prodotti raffinati e, contemporaneamente, ne abbiamo esportate oltre 25 milioni. Non è una contraddizione. Il mercato è fatto di prodotti petroliferi diversi e di contratti.
Ma i conti devono tornare. Ecco perché il vertice dell’8 ottobre convocato dai ministri dell’Ambiente, Gilberto Pichetto Fratin e delle Imprese Adolfo Urso, punterà non soltanto a capire quanta capacità di raffinazione abbiamo, ma soprattutto quanta capacità realmente disponibile possiamo mettere in campo, con quali prodotti e in quali tempi.
Quel 23% circa di capacità non utilizzata non è automaticamente una riserva pronta a entrare sul mercato. Bisogna capire raffineria per raffineria quali impianti possono aumentare i volumi, quali unità hanno bisogno di manutenzione, quali sono i limiti logistici, quale greggio è disponibile e quale mix di benzina, gasolio e jet fuel può essere effettivamente prodotto. Non solo, si dovrà ragionare anche sulla quota di export per verificare se, in parte, può essere riportata nei confini nazionali.
Sulla raffinazione e sul fronte petrolifero, «abbiamo una condizione di sofferta sufficienza» e «bisogna settorializzare: forse sul jet fuel dobbiamo stare più attenti mentre sul petrolio e sulla benzina siamo invece in grado di produrcelo», ha detto il ministro dell’Ambiente.
Secondo i dati Unem, in Europa ci sono 77 raffinerie. Anche nel Vecchio Continente si è registrata una progressiva riduzione della capacità, avendo perso circa il 20% degli impianti (circa 35-40 raffinerie) dal 2009 a oggi, con una capacità attuale di circa 12,8 milioni di barili al giorno. Meglio dell’Italia è posizionata solo la Germania (con 15 raffinerie), bene anche la Spagna (9). È quindi ipotizzabile che il governo verificherà se esportiamo in questi Paesi i nostri prodotti invitando eventualmente le società a una gestione diversa della produzione.
Con i petrolieri «si tratta di fare un punto nazionale, ma anche un punto delle relazioni con l’Unione Europea, perché comunque le nostre raffinerie esportano anche», ha detto il ministro Pichetto.
La sfida dell’8 ottobre, si concentrerà poi sul jet fuel: ne consumiamo circa 5 milioni di tonnellate e ne produciamo in questo momento meno di 3. In questo ambito una mano potrebbe arrivare dalle bioraffinerie. Attraverso la produzione di Saf (Sustainable Aviation Fuel), ovvero il cherosene sostenibile per aerei, le bioraffinerie rappresentano una leva strategica per la sicurezza energetica e la continuità del trasporto aereo.
I Saf possono infatti essere miscelati con il jet fuel tradizionale fino al 50% e non richiedono alcuna modifica ai motori degli aeromobili o alle infrastrutture di stoccaggio e distribuzione degli aeroporti. Entrano qui in gioco le bioraffinerie moderne (come quelle di Eni a Gela e Porto Marghera) che permettono di generare combustibile direttamente sul territorio nazionale. L’impianto Enilive di Gela, ad esempio, è già in grado di coprire una quota significativa della domanda europea di Saf.
L’Italia si colloca tra i principali leader europei nella trasformazione industriale verso le bioenergie, posizionandosi stabilmente al quarto posto in Europa per volume complessivo di biocarburanti prodotti. Porto Marghera (Venezia), avviata nel 2014, è stata la prima raffineria tradizionale al mondo a essere interamente convertita in bioraffineria.
Un’ottima scommessa per il futuro. Secondo gli ultimi studi presentati da Teha ed Eni, lo sviluppo della filiera europea dei biocarburanti può valere fino a 66 miliardi di euro in valore aggiunto entro i prossimi decenni. L’Hvo e il Saf sono considerati vettori industriali pronti ed efficienti poiché utilizzano le infrastrutture logistiche e i motori diesel già esistenti, permettendo – per esempio – di decarbonizzare la flotta circolante senza imporre una rottamazione forzata immediata dei veicoli.
© Riproduzione riservata