

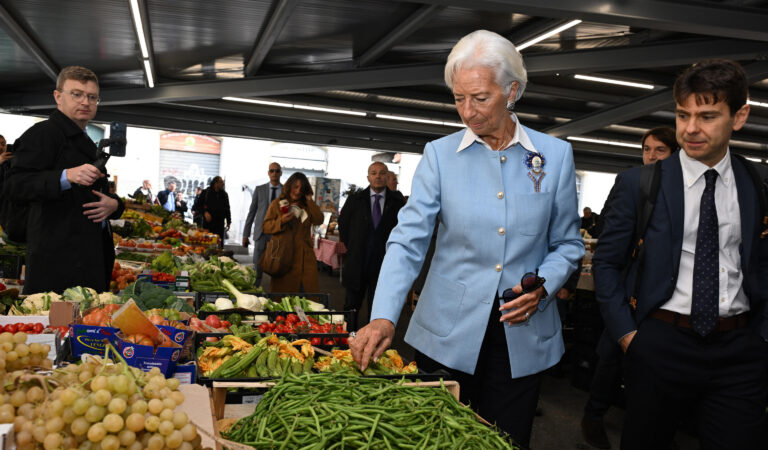
Due rialzi da un quarto di punto percentuale, uno per ciascun lato dell’Atlantico. Il 10 settembre la stretta della Banca centrale europea, mercoledì scorso quella solo apparentemente uguale della Federal Reserve americana. Perché se è vero che l’entità del rincaro del costo del denaro è la stessa (+0,25%), diverso è il suo peso specifico. Questo non significa che la Bce dovesse restare immobile nel rogo di un’inflazione giunta al 3,3%. Dopo l’ustione rimediata nel 2022, quando il costo della vita si incendiò fino a oltre l’8%, indossare la tuta ignifuga e portare i tassi al 2,5% diventa un male quasi necessario. Una sorta di (costosa) polizza sulla vita, che imprese e famiglie che si indebitano stanno pagando corrispondendo interessi più elevati, di cui si spera di non avere mai bisogno.
Il problema è però in prospettiva e consiste nell’intensità dei rialzi: quante volte e soprattutto quanto velocemente l’istituto di Christine Lagarde progetta di modificare la politica monetaria. Perché se è vero che il caro energia è il fattore comune tra le due crisi inflattive, ci sono anche molte differenze. Cinque anni fa a spingere il costo della vita aveva infatti contribuito l’euforico scatto messo a segno dall’economia europea dopo il blocco pandemico. Congiuntura che non si ripete in queste ore con una crisi che in gran parte è alimentata da mercati finanziari che soffiano a pieni polmoni sulle fiamme di una paura nata in luoghi fino a qualche mese fa semisconosciuti ai più, come lo stretto di Hormuz o Bab el Mandeb.
Vi è poi un distinguo più sottile, perché diverso è il combustibile che ha appiccato il rogo. Il conflitto russo-ucraino aveva infatti incendiato in primo luogo il gas, la guerra in Iran ha subito fatto esplodere il petrolio. Un barile ormai stabilmente sopra i 100 dollari, soggetto alle decisioni dell’Opec e per l’Occidente ancora più difficile da rimpiazzare – vista la centralità che mantengono la benzina e il gasolio per il trasporto di persone e merci – rispetto a quanto possa essere stato ripiegare su energia rinnovabile e nucleare come alternativa al metano.
Madame Lagarde dovrebbe insomma abbandonare la rigida postura del ragioniere chino sui numeri e provare a guardare lontano, smettere di cercare risposte tra le bancarelle del mercato. Perché se non c’è coraggio, financo un pizzico d’azzardo, i dati percentuali pietrificati dai burocrati europei diventano più che altro una maschera per nascondere indecisioni e divisioni nella stanza dei bottoni della Banca centrale. O meglio una strategia per obbedire agli ordini impartiti dai “falchi del rigore”: che sia la Germania o i cosiddetti Paesi “frugali” poco cambia. E, visto che il regno eletto in Ue è quello dei rapaci, la signora Lagarde dovrebbe ascoltare quella spilla d’oro a forma di civetta che sfoggia appuntata sulla giacca come richiamo alla saggezza. Perché, come sa anche uno studente del primo anno di Economia, se l’inflazione nasce soprattutto da uno shock dell’offerta (in questo caso energetica), una stretta monetaria può comprimere la domanda senza risolvere la causa originaria della vampata dei prezzi.
Un Pil che saltella in avanti di appena l’1% nel secondo trimestre di quest’anno equivale a un severo avviso per il Vecchio continente, insieme alle stime che scommettono su un pur sempre risicato +1,2% per l’intero 2027. Numeri distanti dagli Stati Uniti; dove mercoledì scorso la Fed mentre con una mano alzava i tassi al 3,75%-4%, con l’altra snocciolava previsioni di crescita al 2,3% per l’anno in corso e al 2,4% per quello successivo. Ecco perché Kevin Warsh può permettersi qualche tono di severità in più rispetto ai burocrati dell’Eurotower.
Rifiutarsi di tracciare una strategia di crescita di lungo periodo, restare aggrappati a continue correzioni giornaliere come farebbe una brava massaia per far quadrare le spese di casa, equivale a ostinarsi a decidere sui tassi sulla base di una fotografia in bianco e nero, quando anche il cellulare offre all’utente scatti “live” per timore di perdere l’attimo.
La posta in gioco è vitale: il Vecchio continente rischia di smarrire insieme al già oggi dissestato sentiero della crescita la capacità di competere delle sue imprese. A subirne i danni sarebbero non solo Paesi come l’Italia, che dopo un periodo di risanamento hanno riconquistato la piena fiducia delle altre agenzie di rating, ma anche quelli come Germania e Francia che un tempo si ergevano a primi azionisti dell’Unione e ora stanno diventando gli ultimi della classe.
Non si può dimenticare che in fondo al tunnel del cieco rigore della Bce si apre il rischio della stagflazione, una Idra che imprigiona tra le sue fauci aumento generale dei prezzi e anemia del Pil. A quel punto anche la sala macchine dell’occupazione non potrebbe che incepparsi. E a poco servirebbe provare ad allentare il cappio dei tassi per ridare fiato a investimenti, consumi e Pil.
Senza contare la beffa finale: a disastro ultimato, Lagarde potrebbe lasciare in anticipo la guida della Bce per saltare su un treno in corsa verso le presidenziali francesi o il World Economic Forum.
Leggi anche:
1. Ossessione inflazione di Bce e Fed
2. Bce come nel 2022? Ora contesto diverso
© Riproduzione riservata