Lo spazio entra nell’economia reale come infrastruttura trasversale da cui dipendono telecomunicazioni, navigazione, agricoltura di precisione, gestione delle reti energetiche, logistica, monitoraggio ambientale e difesa. Un valore industriale enorme che allarga l’orbita della space economy: non solo satelliti e lanci spaziali, ma anche infrastrutture a terra, dati raccolti in orbita, software che li elaborano e servizi dedicati.
La catena
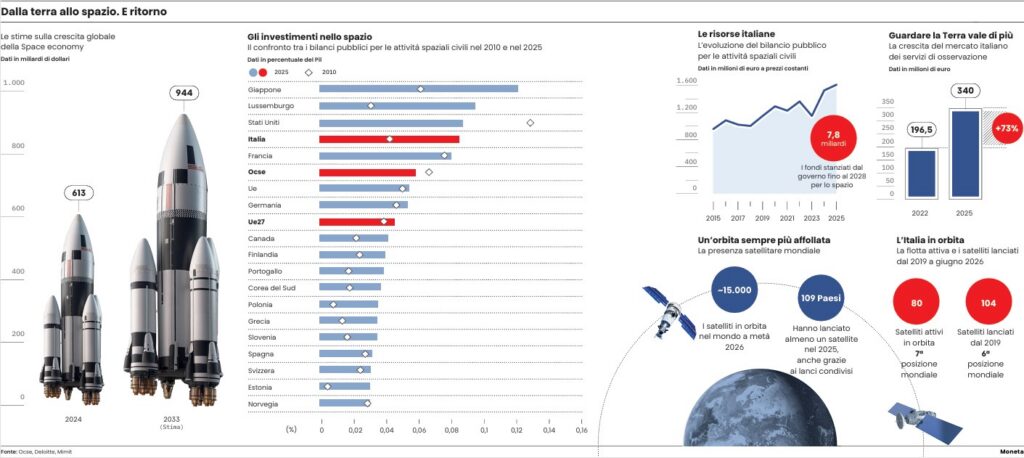
Una nuova catena del valore dove l’Italia gioca la sua partita in un mercato globale ad altissima competizione che, secondo Deloitte, potrebbe raggiungere i 944 miliardi entro il 2033. Per stare al passo con l’alta competizione, il governo ha stanziato 7,8 miliardi di euro fino al 2028 per il settore dell’aerospazio e dell’economia dello Spazio, tra risorse nazionali ed europee. Una leva per accrescere il giro d’affari (4,5 miliardi del 2024), che impiega oltre 400 imprese e più di 15 mila addetti. Nel 2025, il bilancio spaziale civile italiano ha raggiunto 2,2 miliardi di dollari (1,96 miliardi di euro). Ma è solo l’inizio. La fotografia racconta un comparto in espansione (anche grazie alla nuova legge), nel quale alla tradizionale industria spaziale si affianca una platea sempre più ampia di utilizzatori dei servizi satellitari.
Il punto economico è che lo Spazio si sta trasformando da settore industriale relativamente circoscritto in una piattaforma abilitante per una parte crescente dell’economia a terra. Il valore si distribuisce tra chi realizza le tecnologie, chi garantisce l’accesso all’orbita, chi gestisce le infrastrutture e chi vende applicazioni basate sui dati.
La filiera spaziale comprende la produzione di satelliti e componenti, i sistemi di lancio, le infrastrutture terrestri e i servizi operativi, fino alle applicazioni commerciali. Alla fine del 2025, 109 Paesi avevano lanciato almeno un satellite sfruttando i lanci condivisi. Nel giugno 2026, l’Italia è risultata al settimo posto a livello mondiale per numero di satelliti attivi in orbita (80, il 53% a gestione commerciale) e al sesto posto per satelliti lanciati a partire dal 2019 (104).
Leonardo è uno dei principali gruppi industriali italiani dell’aerospazio e della difesa. Nel settore opera attraverso tecnologie per satelliti, sensori, sistemi elettronici e robotica, collegando le competenze spaziali ai mercati della sicurezza e delle infrastrutture critiche. In questo ecosistema si colloca anche il suo “braccio operativo” Thales Alenia Space, tra i principali costruttori europei di sistemi spaziali. La società realizza satelliti per telecomunicazioni e osservazione della Terra e sviluppa infrastrutture per programmi scientifici, istituzionali e di esplorazione.
Un altro anello strategico è Avio, protagonista europeo nei sistemi di lancio e nella propulsione. La famiglia Vega, compreso Vega-C, contribuisce infatti alla capacità europea di portare satelliti in orbita con sistemi propri.
Il collegamento tra lo Spazio e la terra è invece il campo di attività di Telespazio, sempre del gruppo Leonardo in joint venture con Thales. Le sue competenze comprendono comunicazioni satellitari, gestione delle missioni, navigazione, osservazione della terra e servizi geospaziali. Un mercato, quello italiano dei servizi di osservazione della Terra che nel 2025 ha fatto un balzo del +73% rispetto al 2022.
Accanto ai grandi gruppi operano poi aziende specializzate. Argotec sviluppa piccoli satelliti e sistemi spaziali e partecipa alla filiera del programma italiano Iride. D-Orbit è attiva nella logistica spaziale e nel trasporto orbitale, con soluzioni per gestire i satelliti dopo il lancio e accompagnarli verso la loro destinazione operativa. Tutti esempi di come la filiera possa sviluppare nuovi mercati anche dopo la messa in orbita.
Un caso emblematico è Iride, il programma italiano di osservazione della Terra promosso dal governo e coordinato dall’Agenzia Spaziale Italiana. L’iniziativa punta a sviluppare un sistema integrato di satelliti e servizi per raccogliere informazioni sul territorio e trasformarle in strumenti operativi per istituzioni e imprese. Tra le società coinvolte nella filiera figurano Argotec, e-Geos, Exprivia, Ohb Italia, Planetek Italia e S&T. I ruoli sono differenti: alcune aziende lavorano sulla realizzazione dei sistemi spaziali, altre sull’elaborazione delle immagini, sul software e sui servizi geospaziali.
E-Geos è attiva nel mercato dei dati satellitari e della geoinformazione; Planetek Italia sviluppa tecnologie per utilizzare dati geospaziali nel monitoraggio del territorio e nella gestione ambientale; Exprivia porta competenze informatiche e di integrazione digitale. Ohb Italia è attiva nell’ingegneria e nella realizzazione di sistemi spaziali, mentre Argotec contribuisce con le competenze nei piccoli satelliti.
Il valore economico di Iride non risiede soltanto nelle commesse industriali, ma nella possibilità di costruire un mercato di applicazioni a valle.
La presenza di grandi integratori e imprese specializzate rappresenta un punto di forza dell’Italia, ma pone una questione di scala. Per crescere, le aziende devono raccogliere capitali, sostenere investimenti pluriennali, industrializzare le tecnologie e raggiungere clienti internazionali. Il consolidamento diventa strategico per cavalcare il nuovo mercato.
La crescita della space economy dipende dalla capacità di utilizzare segnali, immagini e comunicazioni satellitari per aumentare la produttività, ridurre i costi e migliorare la gestione dei rischi. Secondo il rapporto Deloitte 2026, il 70% delle imprese italiane del campione utilizza la trasmissione di dati satellitari; monitoraggio ambientale e sistemi di sicurezza e sorveglianza raggiungono entrambi il 62%. La connettività ultraveloce si attesta al 61%, mentre il monitoraggio di siti, impianti e infrastrutture raggiunge il 57%. In agricoltura, le immagini satellitari consentono di monitorare le colture, individuare stress idrico e ottimizzare l’irrigazione, aiutando a ridurre sprechi e costi. Le telecomunicazioni rappresentano un altro mercato centrale: i satelliti garantiscono connettività in aree remote, collegamenti per navi e aeromobili e canali alternativi in caso di interruzione delle reti terrestri. Le costellazioni in orbita bassa stanno modificando il settore, ampliando le possibilità di connessione per imprese e infrastrutture.
Le ricadute
Nel comparto energetico, i dati geospaziali possono supportare il monitoraggio di elettrodotti, gasdotti, oleodotti e grandi impianti, contribuendo alla manutenzione e alla valutazione dei rischi. Nei trasporti e nella logistica, i sistemi satellitari di navigazione e posizionamento permettono di localizzare mezzi, ottimizzare rotte e gestire le merci. Infine, difesa e sicurezza richiedono capacità di osservazione, comunicazioni protette e sorveglianza, spesso attraverso tecnologie a duplice uso, civile e militare. In tutti questi mercati, il dato satellitare è la moneta di scambio.
Per l’Italia questa è una sfida decisiva e le carte sono in regola. L’Italia è uno dei tre principali contributori dell’Agenzia Spaziale Europea e ospita a Frascati il centro Esrin, dedicato all’osservazione della Terra. Un anno fa, poi, l’Italia ha inoltre adottato la prima legge organica nazionale sullo spazio. Una base che aiuterà Roma ad allargare la domanda industriale.
Leggi anche:
1. Altman guarda allo spazio: vuole sfidare Musk?
2. Mare Group va nello spazio, in Borsa arriva una nuova stella
© Riproduzione riservata