Il provvedimento riguarda le infrastrutture, ma la norma che più incuriosisce i mercati parla d’altro. È l’articolo 12 del decreto approvato dal cdm il 9 novembre, e in poche righe ridisegna BancoPosta: da cassaforte di libretti e conti correnti a contenitore nel quale Poste potrà riunire compagnie, gestori del risparmio e pagamenti.
Tra le attività che il gruppo svolge attraverso il suo patrimonio destinato entrano ora «l’assunzione e la gestione di partecipazioni e interessenze, anche di controllo, comprese quelle apportate da Poste Italiane Spa», in imprese italiane o estere del settore finanziario, in istituti di moneta elettronica e in società che svolgono attività connesse o strumentali.
Resta fuori solo il controllo, diretto o indiretto, di banche e di società finanziarie che concedono prestiti, come quelle di credito al consumo, leasing e factoring, iscritte all’albo della Banca d’Italia. Poste potrà dunque portare in BancoPosta le sue compagnie e la società di gestione del risparmio, senza però trasformarlo nella capogruppo di una banca. La novità entra anche nel regolamento di BancoPosta del 2001, tra le attività consentite.
Le autorizzazioni
La norma dà base giuridica a un progetto avviato da mesi. Nel resoconto al 30 settembre il gruppo spiega che dal primo gennaio 2027 lancerà il «Polo Finanziario-Assicurativo mediante la gestione integrata dei business, incluso quello dei pagamenti». Con le autorizzazioni della Banca d’Italia, l’assemblea del 23 luglio ha approvato la scissione parziale di PostePay, che porterà dentro BancoPosta i servizi di pagamento e di moneta elettronica insieme alla partecipazione in Lis Pay, superando il modello «ibrido» che univa pagamenti, telefonia ed energia. Con il secondo passaggio, reso possibile dal decreto, entreranno anche le compagnie e la società di gestione del risparmio.
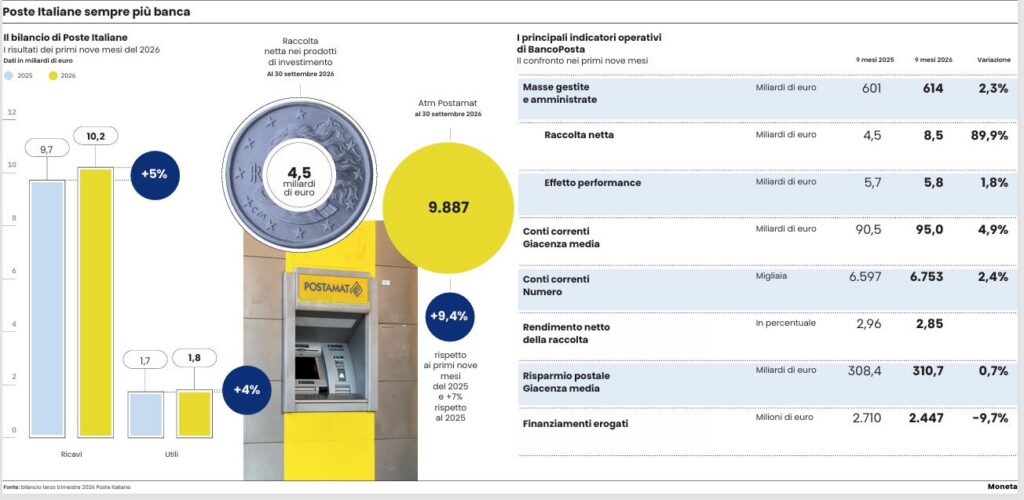
Il gruppo stima in 614 miliardi le attività finanziarie investite dai suoi clienti. La componente più consistente resta il risparmio postale, buoni e libretti che Poste colloca per conto di Cassa Depositi e Prestiti, con una giacenza media di oltre 310 miliardi. Con Cdp, si legge nella trimestrale, sono in corso le trattative per rinnovare l’accordo sulla raccolta per il periodo 2027-2030, «a conferma della centralità del risparmio postale nell’offerta del gruppo».
Il ceo Del Fante
In conference call con gli analisti, l’amministratore delegato Matteo Del Fante ha indicato tre obiettivi. Il primo riguarda i conti: circa 20 milioni di utile dalla prima fase, la fusione di PostePay in BancoPosta e circa 100 milioni dalla seconda, resa possibile dal nuovo quadro normativo. Il secondo è il cliente. Avere la responsabilità di tutti i prodotti finanziari in un unico punto renderà Poste «molto più orientata al cliente», proponendo a ciascuno il prodotto più adatto sul canale migliore, fisico o digitale. Il terzo è la semplicità.
«Chiaramente l’acquisizione di Tim aggiunge un piccolo livello di complessità alla nostra equity story», ha detto Del Fante, «quindi volevamo che i nostri investitori avessero un quadro più semplice nell’ambito finanziario». Dopo l’opas Poste ha in mano l’86,95% di Tim, e il nuovo piano organizzerà il gruppo in tre unità: logistica e rete, finanza e assicurazioni, connettività e tecnologia.
La spinta sui pagamenti
La spinta sui pagamenti si vede già. Il 18 novembre Poste e Bancomat hanno annunciato un accordo per scambiare denaro tra privati da app a app con il solo numero di telefono, che partirà ad aprile 2027. Per Andrea Novelli, responsabile di BancoPosta, «mettere in comunicazione basi di clientela così ampie significa semplificare concretamente l’esperienza delle persone».
Con le compagnie dentro BancoPosta, Poste Italiane riunirà sotto lo stesso tetto attività bancarie e assicurative, il tratto tipico dei conglomerati finanziari, disciplinati dal 2005 dal decreto legislativo 142, il decreto Conglomerati. Anche se Poste non venisse iscritta formalmente nell’elenco dei conglomerati, che oggi in Italia comprende un solo nome, Generali, a BancoPosta e alle sue partecipate si applicheranno comunque le regole cardine della vigilanza supplementare: il controllo sul capitale del gruppo nel suo insieme, sulla concentrazione dei rischi, sulle operazioni tra società dello stesso gruppo e sull’efficacia dei controlli interni.
La Banca d’Italia
Il coordinamento spetterà alla Banca d’Italia, con i compiti e i poteri che il decreto Conglomerati attribuisce all’autorità coordinatrice. La scelta non era scontata. Nei conglomerati la regia tende a spettare all’autorità del settore prevalente, e infatti su Generali è l’Ivass a coordinare. Per Poste la bilancia pende verso le polizze: al 30 settembre le compagnie del gruppo Poste Vita gestivano riserve tecniche per 177 miliardi, contro un attivo di BancoPosta di 102 miliardi.
Il legislatore ha comunque affidato il timone a Via Nazionale, senza togliere all’Ivass la vigilanza su Poste Vita e Poste Assicura. Il raccordo con le altre autorità ha già una cornice: il protocollo d’intesa firmato il 10 febbraio 2025 da Banca d’Italia, Consob e Ivass, che funziona da accordo quadro e permette di definire intese specifiche per ogni gruppo. Il riassetto è appena cominciato e le modalità della collaborazione tra Via Nazionale e l’Ivass dipenderanno da come il polo verrà costruito.
La questione del capitale
Tra gli obiettivi dichiarati nella trimestrale c’è anche l’ottimizzazione dell’«allocazione del capitale all’interno del gruppo», il tema più seguito dal mercato. Si parte da una base solida: al 30 settembre BancoPosta aveva un Cet1 ratio del 19,5%, un total capital ratio del 22,8% e una leva del 3,2%, mentre il Solvency II ratio del gruppo assicurativo era al 269%.
Ogni nuovo equilibrio dovrà però passare per la valutazione complessiva prevista dal decreto Conglomerati. Uno dei suoi principi cardine è evitare che lo stesso capitale venga contato due volte: una prima volta nell’entità che lo investe, una seconda nella controllata che lo riceve. È un effetto tecnico tipico dei gruppi che uniscono banca e assicurazione, e la vigilanza supplementare serve appunto a neutralizzarlo. Dal 2027 Poste avrà un braccio finanziario più compatto e una regia di vigilanza più strutturata. Come userà questa massa critica lo dirà il piano industriale del gruppo integrato con Tim, atteso nel primo trimestre 2027.
Leggi anche:
Forum Moneta, Del Fante: «Tim Brasil? Non è in svendita, ma non è strategica al nostro disegno»
Poste Italiane dà il via all’integrazione con Tim
© Riproduzione riservata