

I portafogli degli investitori rischiano di essere sempre più concentrati sui grandi nomi della tecnologia americana, spinti dall’euforia per l’intelligenza artificiale, eppure c’è un altro settore che sta emergendo come inatteso protagonista ed è quello delle banche europee. L’indice Euro Stoxx Banks, che rappresenta le principali banche dell’Eurozona, è salito di oltre il 317% dalla fine del 2022 – quando è arrivato ChatGpt – registrando un rendimento medio annuo vicino al 45%. Una performance paragonabile a quella delle principali società tecnologiche statunitensi e, nell’ultimo periodo, persino superiore.
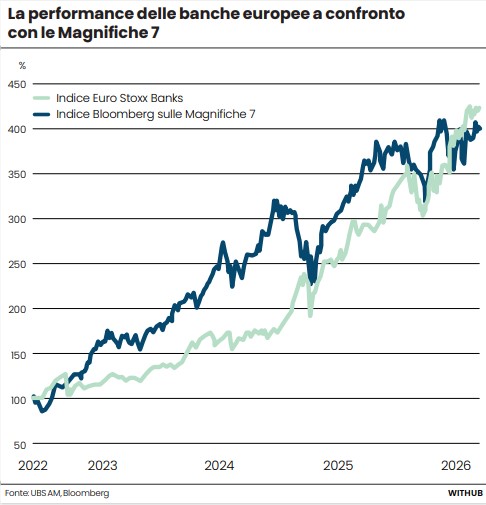
Il comparto bancario Ue ha superato le stesse Magnifiche 7 (Apple, Microsoft, Amazon, Alphabet, Meta, Nvidia e Tesla) e, secondo diversi gestori, le condizioni per proseguire questa corsa restano intatte. «La ripresa economica, il ritorno a tassi d’interesse più elevati, un quadro regolamentare più favorevole e il significativo miglioramento della qualità degli attivi hanno sostenuto e continueranno a sostenere le banche europee», spiega Alessio Rizzi, head of equity research di Ubs Asset Management. Ecco perché in questa fase il settore finanziario targato Ue merita un posto all’interno del portafoglio.
Crescita sorprendente
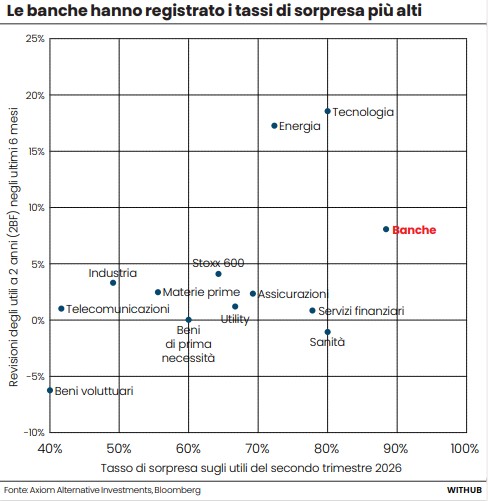
A sostenere il comparto sono soprattutto gli utili, che avanzano a colpi di record. Nell’ultima stagione dei conti, quella relativa al secondo trimestre, oltre il 90% delle banche europee ha battuto le stime degli analisti, snocciolando numeri mai raggiunti prima, e l’80% ha rivisto al rialzo le previsioni sugli utili futuri. Si tratta del ciclo di revisione positiva più lungo della storia recente, iniziato addirittura nel primo trimestre del 2021 e proiettato fino al 2026. «E quando gli utili delle banche migliorano rispetto a quelli degli altri settori, anche la performance relativa del comparto tende a rafforzarsi», sottolinea Rizzi, evidenziando il legame diretto tra solidità di bilancio e Borsa.
Nel frattempo, i costi sono sotto controllo e la qualità del credito è migliorata. Il tasso di crediti in sofferenza si mantiene all’1,9%, confermando la salute del settore. Anche i ritorni per gli azionisti brillano e secondo Julius Baer, nel 2027 il settore potrebbe generare un rendimento complessivo per gli azionisti del 7,2%, di cui circa il 4,7% attraverso i dividendi in contanti.
La spinta dei tassi
A sostenere il settore c’è anche il nuovo scenario dei tassi. Dopo i rialzi decisi a settembre da Federal Reserve e Bce, le banche si trovano a operare in un contesto strutturalmente più favorevole alla redditività del comparto.
Tassi più elevati sostengono infatti il margine di interesse e aumentano i rendimenti ottenibili dal reinvestimento delle attività in scadenza. «A seguito dei rialzi dei tassi di settembre da parte sia della Fed sia della Bce, e con una crescita che si sta mantenendo migliore del previsto, le prospettive sugli utili delle banche europee rimangono decisamente favorevoli», sottolineano da Julius Baer. L’aumento dei tassi consente infatti una rapida rivalutazione dei bilanci, mentre il livello più elevato dei tassi aumenta i rendimenti sul reinvestimento delle attività in scadenza.
Tra regole e risiko
Tra i possibili catalizzatori c’è poi anche il fronte regolamentare e normativo. La Commissione Ue sta spingendo verso una maggiore flessibilità (come la revisione della soglia minima di capitale) e verso l’Unione del risparmio e degli investimenti.
Un altro elemento da tenere d’occhio è il consolidamento del settore. L’attività di fusioni e acquisizioni continua infatti a mantenere slancio, sia per numero di operazioni sia per dimensione. Le operazioni nazionali, in particolare, sono quelle che offrono le maggiori opportunità di sinergia, secondo Axiom Alternative Investments. Tra i dossier citati come i più promettenti figurano quello di Commerzbank e Unicredit, così come quello che ruota intorno a Mps.
I fattori caldi
Lo scenario, però, non è privo di rischi, ma restano diversi potenziali fattori di destabilizzazione anche per questo settore. Il primo riguarda gli spread dei titoli di Stato, che potrebbero ampliarsi sotto la pressione dell’aumento del costo del servizio del debito e del calendario elettorale, in particolare in Paesi come la Francia. «I più esposti in caso di movimento disordinato sono i titoli francesi se il bilancio 2027 e il percorso elettorale riaprono un premio per il rischio sovrano», precisa David Benamou, cofondatore di Axiom Alternative Investments. E le banche francesi combinano ingenti posizioni in titoli di Stato nazionali. Un ulteriore elemento di attenzione è rappresentato dai rendimenti obbligazionari: se dovessero continuare a salire, potrebbero frenare la crescita di prestiti e depositi, mentre il debito legato all’intelligenza artificiale sta creando nuove tensioni.
Leggi anche:
1. Risiko banche: tutti gli attori coinvolti e gli intrecci
2. Fed alza i tassi per la prima volta dal 2023
© Riproduzione riservata