

Sui mercati finanziari tornano protagonisti i bond. In particolare i titoli di Stato, che nelle ultime settimane hanno visto i rendimenti salire ai massimi degli ultimi decenni, diventando sempre più appetibili e, in alcuni casi, addirittura più convenienti delle azioni. Lo spread di rendimento, ovvero il premio per il rischio azionario, dell’S&P 500 rispetto ai Treasury decennali è infatti sceso nei giorni scorsi a -1,5 punti percentuali, il livello più basso dal 2009. Un segnale che evidenzia come la componente obbligazionaria sia tornata a offrire flussi cedolari e rendimenti interessanti, garantendo al contempo una maggiore stabilità e contribuendo a mitigare il rischio complessivo del portafoglio.
Non è un caso che nei giorni scorsi Blackrock, il più grande gestore patrimoniale al mondo, abbia deciso di abbassare il giudizio sulle azioni statunitensi a “neutrale” e allo stesso tempo di migliorare la propria raccomandazione sui Treasury, abbandonando la posizione di sottoesposizione che aveva caratterizzato la sua strategia per gran parte degli ultimi sei anni. La svolta è arrivata dopo che il rendimento del decennale Usa è salito quest’anno di 110 punti base, raggiungendo il 5,25%, il livello più alto degli ultimi 24 anni e un punto d’ingresso che Blackrock considera particolarmente interessante per gli investitori alla ricerca di rendimento.
Anche in Eurozona il quadro è cambiato con rendimenti che non si vedevano da anni. Il Bund tedesco, tradizionale benchmark dell’affidabilità nell’area euro, rende ormai il 3,5%, mentre il decennale spagnolo ha raggiunto quota 4% e l’Oat francese è arrivato al 4,9%, superando persino i rendimenti dei titoli greci. Il Btp italiano, dal canto suo, si muove in area 4,6%. La remunerazione offerta dai titoli di Stato, anche quelli emessi da Paesi considerati relativamente poco rischiosi, è quindi salita a livelli tali da rendere il comparto nuovamente competitivo rispetto alle altre asset class.
Largo alle obbligazioni
Il ritorno dell’interesse per il reddito fisso trova conferma nei flussi di investimento. Secondo i calcoli del Financial Times basati sui dati EPFR, dall’inizio di ottobre gli investitori hanno destinato quasi 14 miliardi di dollari ai fondi obbligazionari governativi statunitensi, dopo che nel terzo trimestre gli afflussi netti avevano già raggiunto il livello record di 59,3 miliardi. La stessa tendenza emerge dall’ultimo Institutional Investor Indicators di State Street, secondo cui il mese scorso gli investitori istituzionali hanno ridotto le proprie allocazioni azionarie – seppur su livelli storicamente elevati- a favore delle obbligazioni, che hanno registrato il maggiore incremento mensile degli ultimi cinque anni. Un movimento che suggerisce come gli operatori stiano tornando a guardare con interesse ai titoli sovrani, attratti dai rendimenti più elevati. «Ravvisiamo nei titoli di Stato un valore maggiore rispetto a qualsiasi altro momento di gran parte dell’ultimo decennio», confermano gli esperti di Ubs Asset Management.
Il quadro, tuttavia, non è omogeneo. La Francia rappresenta, in questo senso, un caso particolare: lo spread dei suoi titoli rispetto al Bund ha raggiunto livelli che non si registravano dal 2012, quando l’Eurozona era nel pieno della crisi del debito sovrano. Nonostante le rassicurazioni delle autorità monetarie e di bilancio, l’ampliamento del differenziale riflette i dubbi sulla capacità di Parigi di riportare il deficit sotto controllo e, più in generale, una perdita di credibilità sul fronte dei conti pubblici. Le discussioni sulla legge di bilancio francese saranno dunque uno dei principali fattori da monitorare nei prossimi mesi, ma non l’unico. Anche l’andamento dei prezzi del petrolio continuerà a influenzare il mercato obbligazionario, attraverso le sue ricadute sull’inflazione e sulle prospettive di politica monetaria.
In questo contesto, è importante valutare con attenzione il rapporto tra rendimento potenziale, rischio e orizzonte temporale degli investimenti. «Il tratto di curva compreso tra i tre e i cinque anni è attualmente il più interessante, con una particolare attenzione ai Btp con scadenza 2030-2031 – illustra Luigi Pedone, strategist di The Lighthouse, ufficio studi di Banca Finint, spiegando: «Su queste scadenze è possibile ottenere rendimenti ancora elevati senza esporsi in misura eccessiva alle oscillazioni dei prezzi tipiche delle durate più lunghe». I titoli di Stato italiani offrono infatti rendimenti tra i più alti dell’Eurozona, a fronte di livelli di rischio che, secondo questa lettura, restano più contenuti rispetto a quelli di Paesi come la Francia, alla luce di dinamiche di finanza pubblica considerate meno deteriorate.
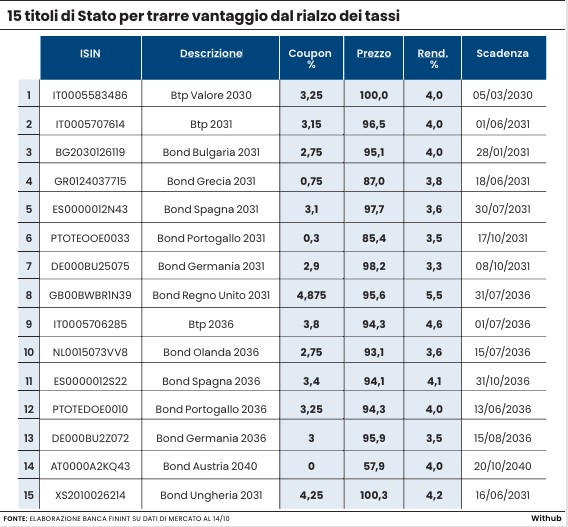
La nuova emissione
È in questo scenario che si inserisce il nuovo collocamento del Btp Valore, previsto da lunedì 19 a venerdì 23 ottobre, salvo chiusura anticipata. L’emissione introduce una novità nella modalità di remunerazione, offrendo agli investitori la possibilità di scegliere tra il pagamento periodico degli interessi e la corresponsione del rendimento in un’unica soluzione alla scadenza. Saranno infatti disponibili due titoli, entrambi con durata quinquennale, ma caratterizzati da meccanismi di remunerazione differenti: uno pensato per chi desidera incassare cedole nel corso dell’investimento, l’altro per chi preferisce accumulare il rendimento e riceverlo al termine dei cinque anni.
Nel dettaglio, il Btp Valore tradizionale conferma il meccanismo di step-up, elemento distintivo della famiglia di titoli dedicata ai risparmiatori retail. L’investitore riceverà cedole trimestrali, il cui importo aumenterà progressivamente nel corso del quinquennio. Il principale vantaggio è rappresentato dalla continuità dei flussi di cassa, una caratteristica che può risultare particolarmente interessante per chi desidera integrare periodicamente il proprio reddito con gli interessi maturati.
Accanto al titolo tradizionale debutta per la prima volta il Btp Valore Insieme, anch’esso con durata di cinque anni, ma con una struttura diversa. Non sono previsti pagamenti intermedi, ma l’intero rendimento viene corrisposto alla scadenza attraverso una cedola finale che incorpora il guadagno maturato nel corso del quinquennio. La formula si rivolge soprattutto agli investitori con un orizzonte temporale definito, disposti a rinunciare agli incassi periodici per ricevere il rendimento complessivo in un’unica soluzione, magari in vista di un progetto futuro.
Entrambi i titoli saranno collocati alla pari, a un prezzo di 100, e senza commissioni durante la finestra di emissione. Restano inoltre confermati i vantaggi fiscali previsti per i titoli di Stato italiani: la tassazione agevolata al 12,5%, contro l’aliquota ordinaria del 26% applicata a molti altri strumenti finanziari, l’esenzione dall’imposta di successione e l’esclusione dal calcolo dell’Isee fino a 50.000 euro di investimenti, secondo le condizioni previste dalla normativa vigente.
Leggi anche:
1. Btp Valore, ecco le cedole minime. Emissione al via lunedì
2. Il Valore si fa Insieme, il Btp raddoppia e bussa alle famiglie
© Riproduzione riservata