
Per chi vuole investire nei titoli di Stato italiani arriva per la prima volta una duplice possibilità: ricevere gli interessi ogni tre mesi, oppure tutto alla scadenza. Il Ministero dell’Economia e delle Finanze (Mef) ha infatti annunciato una nuova emissione del Btp Valore, che permette di scegliere tra due titoli, entrambi di durata quinquennale – un po’ più corta rispetto alle edizioni precedenti -, con un meccanismo di rendimento differente: attraverso una entrata periodica, oppure con un unico pagamento finale. Una doppia proposta per seguire meglio le proprie esigenze finanziarie.
Il collocamento è previsto da lunedì 19 a venerdì 23 ottobre, salvo chiusura anticipata, mentre i tassi minimi garantiti saranno comunicati il prossimo 16 ottobre. Il Tesoro potrà confermarli o aumentarli alla fine del collocamento, ma non potrà ridurli. «Per battere il mercato, la cedola media dovrà superare di almeno 2-3 punti base il rendimento del Btp a cinque anni che oggi offre un rendimento intorno al 4% lordo», osserva Paolo Barbieri, senior portfolio manager di Valori Asset Management.
Valutare i tassi di rendimento minimi garantiti sarà ancora più importante in questa nuova emissione, visto che non prevede il premio fedeltà, cioè quella remunerazione aggiuntiva – tra lo 0,5% e l’1% nelle edizioni passate – pagata solo a chi acquistava il titolo durante il collocamento e lo deteneva fino alla naturale scadenza.
Nell’attesa di conoscere la remunerazione minima garantita, si possono comunque fare alcune valutazioni sulla base delle differenti caratteristiche dei due titoli, che possono essere acquistati alternativamente ma anche in combinazione tra loro. Innanzitutto, la modalità di pagamento delle cedole. Il Btp Valore, quello che abbiamo imparato a conoscere nei precedenti collocamenti, prevede il pagamento di cedole trimestrali con meccanismo di step-up, confermando il tratto distintivo della famiglia Valore. Questo significa che ogni tre mesi l’investitore riceverà un pagamento, e che l’importo della cedola aumenterà gradualmente nel corso dei cinque anni. Il vantaggio principale qui è la continuità dei flussi, ideale per chi preferisce un rendimento distribuito nel tempo.
Accanto a questa emissione tradizionale, per la prima volta si aggiunge un secondo titolo, battezzato Btp Valore Insieme. La durata è sempre di cinque anni, ma a cambiare è la modalità di remunerazione: non sono previsti infatti pagamenti intermedi, ma il rendimento viene corrisposto in un’unica soluzione alla scadenza, sotto forma di una cedola finale che incorpora tutto il guadagno maturato nel quinquennio. Questa struttura è pensata per il classico cassettista, cioè chi preferisce accumulare il rendimento e riceverlo tutto insieme, magari per un progetto futuro nel medio periodo.
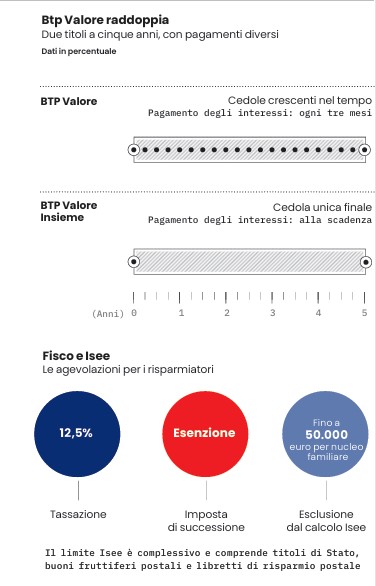
Secondo quanto precisato dal Mef, pur presentando modalità differenti di remunerazione, i due titoli offriranno all’emissione un rendimento complessivamente equivalente dal punto di vista finanziario. Ci sono però alcuni aspetti da considerare. In primis la durata dei cinque anni e la disponibilità del capitale. Nel caso in cui, si avrà bisogno della liquidità, si potrà vendere entrambi i titoli sul mercato secondario stando alle condizioni di quel momento, e quindi con un prezzo che potrà essere superiore o inferiore rispetto al valore di collocamento. Ma con il Btp Valore Insieme si andrebbe a perdere la cedola finale. Ecco perché, questa versione probabilmente non si limiterà a offrire la somma algebrica delle cedole trimestrali del suo gemello, ma sfrutterà l’effetto dell’interesse composto, proprio per ricompensare il risparmiatore che nel mentre non rientra dell’investimento e si ritrova unicamente col capitale immobilizzato. «Ipotizzando un tasso lordo del 4%, su 10.000 euro di capitale investito, alla scadenza dei cinque anni il risparmiatore riceverà in totale 1.750 euro netti dal Btp Valore e 1.896,13 euro netti dal Btp Insieme: è l’8,35% in più, una differenza non da poco. – sottolinea il consulente finanziario Costantino Forgione – Quindi, se non si ha bisogno di ricevere le cedole, la versione Insieme sarà più conveniente di quella tradizionale».
Non solo. «La versione Insieme offre un piccolo vantaggio fiscale da differimento d’imposta rispetto alla versione a cedole», sottolinea Barbieri. La tassazione del 12,5% si paga infatti una sola volta a scadenza invece che su 20 cedole trimestrali. In definitiva, secondo l’esperto di Valori AM, «l’Insieme conviene a chi tiene il titolo fino a scadenza, perché rinvia l’imposta, mentre il Valore classico è ideale per chi vuole un reddito periodico o potrebbe vendere prima. Il nome e la possibilità di comprare i due titoli insieme suggeriscono anche una strategia combinata, ovvero una quota a cedole garantisce il reddito, una quota Insieme accumula».
Entrambi i titoli sono dedicati al piccolo risparmiatore che li potrà acquistare attraverso il proprio home banking, se abilitato alle funzioni di trading online, oppure rivolgendosi alla propria banca o all’ufficio postale presso cui è detenuto un conto corrente con deposito titoli. L’investimento minimo sarà pari a 1.000 euro per ciascun titolo e non sono previsti tetti massimi di sottoscrizione. Entrambi i Btp saranno collocati alla pari (prezzo pari a 100) e senza commissioni durante la finestra di emissione. Restano inoltre confermati i vantaggi fiscali previsti per i titoli di Stato italiani e cioè la tassazione agevolata al 12,5% (contro il normale 26%), l’esenzione dall’imposta di successione e l’esclusione dal calcolo dell’Isee fino a 50.000 euro di investimenti.
Questa edizione arricchisce la serie di collocamenti dedicati alle famiglie inaugurata dal Tesoro nel giugno 2023 , fino alle più recenti scadenze prolungate fino a 6 e 7 anni lanciate tra il 2025 e l’inizio del 2026. Le ultime due hanno raccolto oltre 16 miliardi ciascuna, riuscendo a smuovere un po’ dell’enorme massa di risparmio ferma sui conti. Chissà che questa settimana edizione, grazie alla doppia versione, riesca ad intercettare anche chi oggi preferisce i buoni fruttiferi postali o i conti deposito, che non pagano cedole intermedie.
Leggi anche:
1. Che fare con i Btp se la Bce alza i tassi
2. Delusione lavoro Usa, Wall Street e Treasury festeggiano. Ecco perché
© Riproduzione riservata