Tra economisti e accademici c’è chi sostiene che tutto è iniziato esattamente 25 anni fa, l’11 dicembre del 2001, quando la Cina entra nel Wto, l’Organizzazione mondiale del commercio, come 143° Paese membro. Quell’accordo avrebbe dato a Pechino accesso stabile ai mercati senza porre condizioni adeguate a un’economia pesantemente sussidiata dallo Stato. La questione è molto dibattuta. Sta di fatto che oggi, 25 anni dopo, l’Europa e l’Italia sono alle prese con il “China shock 2.0”, il secondo shock cinese del secolo: dopo quello che nei primi anni Duemila ha visto la Cina entrare nel commercio globale come grande produttore di beni a basso costo in settori quali il tessile, i giochi, la plastica o l’elettronica di consumo, adesso a essere minacciata è l’intera industria europea a più alto valore aggiunto.
Lo studio Intesa Sanpaolo-Prometeia
Gli effetti dell’avanzata cinese emergono chiaramente dall’analisi della salute della nostra industria manifatturiera, come è emersa dal 110° Rapporto sui settori industriali curato da Intesa Sanpaolo e Prometeia. I numeri del 2026, con un aumento del fatturato a prezzi correnti dello 0,8%, che si dovrebbe replicare anche nel prossimo biennio, registrano il ritorno alla crescita dell’industria italiana dopo due anni di calo. Ma nello stesso tempo mostrano la debolezza di un ritmo inferiore all’1% e dunque la fragilità di un sistema che in tutta Europa ha bisogno di reagire alle sfide globali.
Come si legge nell’analisi presentata da Alessandra Lanza, senior partner di Prometeia, negli ultimi cinque anni l’avanzata senza sosta della manifattura cinese ha sottratto il 4% della produzione industriale al resto del mondo, passando dal 28,9 al 32,9%, con l’area Ue che ha accusato la perdita più intensa (-1,4%, dal 15,4 al 14%). Un risultato su cui pesa anche il costo dell’energia: nel solo 2025 il prezzo dell’elettricità per le grandi utenze industriali Ue ha superato di circa il 60% quello cinese, con un disavanzo che, negli ultimi 15 anni, è triplicato.
A questo punto, per Lanza, «come nel 2001 l’industria ha risposto alla sfida commerciale investendo sulla qualità dei prodotti, oggi quella storia si deve ripetere per difendere la produzione industriale». Nell’analisi sul ruolo di Pechino negli scambi commerciali, che nel rapporto è curata da Enza De Vita, Anna Visconti e Ilaria Sangalli di Intesa Sanpaolo, la tendenza dell’economia cinese è chiara: in presenza di una domanda interna sempre più debole, la perdita dei consumi è stata compensata dall’aumento delle esportazioni, sbocco necessario per la capacità produttiva che il mercato interno, per le sue fragilità ormai strutturali, ha smesso di assorbire. Di qui la scelta di politica industriale, finanziata dallo Stato, che ha prodotto l’avanzata cinese in tutto il mondo e in particolare in Europa.
Surplus manifatturiero record
Ne deriva un surplus manifatturiero record, che però cambia composizione. Nel 2025, a livello globale l’export è cresciuto del 5,4%, per un avanzo di 1.885 miliardi di dollari, con i settori tradizionali cinesi che arretrano (il sistema moda segna un andamento tendenziale delle esportazioni rispetto al 2024 pari a -4,5%, mobili -5,7%, elettrodomestici -3%); mentre avanzano quelli a media e alta tecnologia, automotive +11,7%, con oltre 50 miliardi di surplus, meccanica +11,5%, elettrotecnica +10,5 per cento.
Le eccezionali quote di mercato mondiali sulle esportazioni calcolate per il 2025 danno la misura della forza fin qui raggiunta. La Cina risulta di gran lunga il primo esportatore del pianeta in 10 settori su 16, con il 44,4% negli elettrodomestici, 38,4% nella moda (dove l’Italia, seconda, pesa per il 7%), 35% nei mobili, 31,5% nei metalli, 30,4% nell’elettrotecnica. E con quote comprese tra il 15 e il 30% in elettronica, costruzioni, altri intermedi, meccanica e chimici. In altri tre settori (automotive, mezzi di trasporto, metallurgia) la Cina è seconda, a un’incollatura dai rispettivi leader, Germania, Francia e Svizzera. Mentre non sale sul podio solo in tre settori: farmaceutica (dove però l’export cinese sta facendo passi da gigante), largo consumo e alimentari e bevande.
Le due sponde dell’Atlantico
A livello geografico, nel 2025, si registra un cambiamento molto evidente tra le due sponde dell’Atlantico. Cala l’avanzo commerciale nei confronti degli Stati Uniti e aumenta quello rispetto alla Ue. Nel primo caso l’export scende del 19,6% soprattutto per l’effetto dei dazi, e l’avanzo perde per strada ben 102 miliardi di dollari, a quota 282,4; nel secondo, il surplus guadagna 35,7 miliardi, fermandosi a 267,3, ormai molto simile a quelli degli Usa. Così, è proprio il mercato Ue quello dove meglio si coglie l’effetto “China shock 2.0”.
Qui, in Europa, l’export cinese manifatturiero cresce del 7,1%, più del 5,4% della media mondiale, e segna a suo favore alcuni punti significativi, come l’avanzo commerciale dell’auto, che passa da 3,8 a circa 21 miliardi o quello dell’elettrotecnica, che sale di 12,6 miliardi. E in alcuni settori ancora in disavanzo, quali la farmaceutica o il largo consumo, nel 2025 l’aumento delle esportazioni è nell’ordine del 20%.
Italia maglia nera
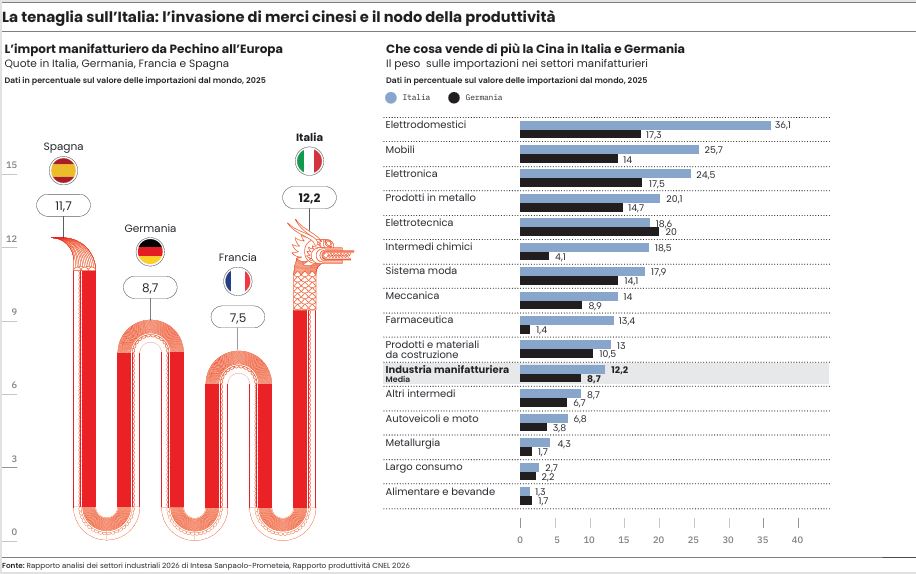
Per quanto ci riguarda l’Italia, si dimostra il Paese Ue più permeabile. Il rapporto ci dice che la quota di mercato cinese nelle importazioni di industria manifatturiera è del 12,2%, più alta di Spagna (11,7%), Germania (8,7%) e Francia (7,5%). Tra i singoli settori, ogni 100 elettrodomestici importati nel Belpaese, 36,1 sono cinesi. La quota è più alta del 20% anche per mobili, elettronica e metalli. Mentre è inferiore al 7% solo per auto, largo consumo e alimentari.
In ogni caso, il made in China manifatturiero penetra molto più facilmente nel Belpaese che negli altri due big continentali. È il segnale che deve allarmare la nostra manifattura e chiamarla a reagire, proprio come aveva fatto 25 anni fa. Ma questa volta serviranno investimenti più importanti a livello tecnologico, nuove politiche energetiche e, soprattutto, una condivisione delle strategie da adottare a livello europeo.
Leggi anche:
Super ricariche, Europa pronta alla rivincita sulla rivale Cina
Ombre cinesi: la crisi di Pechino può paralizzare l’industria europea
© Riproduzione riservata