
Con il tasso di gradimento del presidente Donald Trump che si aggira intorno al 38%, lo scenario politico statunitense sta cambiando sensibilmente in vista delle elezioni di metà mandato del prossimo novembre. Secondo la piattaforma di mercato predittivo e di scommesse Polymarket (in data 21 ottobre), i Democratici avrebbero attualmente il 92% di probabilità di conquistare la Camera e il 66% di ottenere la maggioranza anche al Senato, aprendo la strada a una possibile vittoria su entrambi i fronti. Naturalmente, saranno le urne a dare il verdetto definitivo. Nel frattempo, ci si interroga quali potrebbero essere le conseguenze per i mercati finanziari e per l’economia a stelle e strisce.
Sebbene le elezioni di midterm attirino generalmente meno attenzione rispetto alle presidenziali, il loro impatto può infatti essere significativo. Il voto di novembre non determinerà soltanto i nuovi equilibri al Congresso, ma offrirà anche indicazioni sulle priorità politiche dei prossimi due anni, con particolare attenzione al ruolo dell’intelligenza artificiale, allo sviluppo dei data center e alla gestione del debito pubblico.
I listini
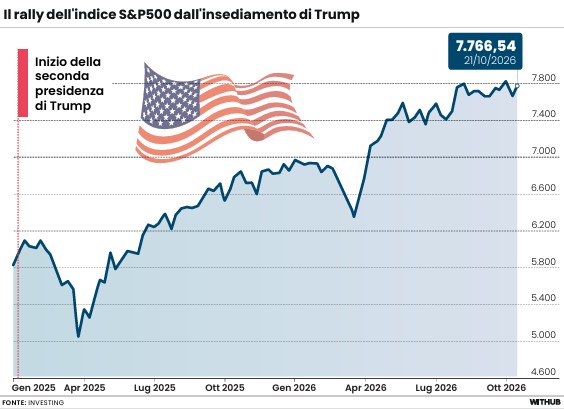
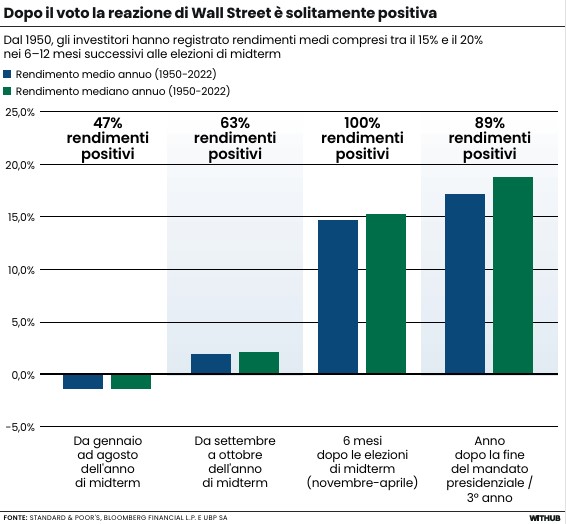
Indipendentemente dall’esito elettorale, i precedenti storici suggeriscono che le incertezze legate al voto tendono a ridimensionarsi relativamente in fretta e che i mercati azionari hanno spesso registrato performance positive nei mesi successivi. Secondo l’analisi di UBP, dal 1950, anno delle prime elezioni di midterm del dopoguerra, l’indice S&P500 ha infatti ottenuto rendimenti positivi nei sei mesi successivi a tutte le 19 tornate elettorali esaminate, con un rendimento mediano del 15% nel periodo. Un dato che suggerisce come, pur in presenza di una volatilità spesso elevata con l’avvicinarsi del voto, l’appuntamento alle urne rappresenta un’opportunità per gli investitori.
Anche l’eventualità di una sconfitta politica di Trump e di un Congresso a maggioranza democratica non sarebbe necessariamente negativa per Wall Street, anzi. «I dati storici mostrano che, nei tre mesi successivi alle elezioni, l’S&P500 ha registrato un rialzo medio dell’8,8% quando i Democratici controllavano entrambe le Camere, contro il 3,6% nei casi in cui il controllo era interamente repubblicano. – sottolinea Wolf von Rotberg, equity strategist di J. Safra Sarasin – In presenza di un Congresso diviso, invece, il rialzo medio è stato del 6,6% negli ultimi cinquant’anni». In sostanza quindi, un Congresso a maggioranza democratica in entrambe le Camere sarebbe l’esito più favorevole per il mercato azionario americano.
Al di là dell’andamento generale della Borsa, tuttavia, è probabile che gli effetti delle elezioni siano molto diversi da un comparto all’altro. Le nuove maggioranze potrebbero infatti favorire alcuni settori attraverso le politiche di spesa e la regolamentazione, mentre altri potrebbero risentire di maggiori vincoli o dell’incertezza sulle decisioni future. «Da un lato, un Senato repubblicano potrebbe continuare a sostenere il settore bancario e la spesa per la difesa; – osserva Saira Malik, chief investment officer di Nuveen – dall’altro, una Camera democratica tenderebbe a salvaguardare i finanziamenti alla ricerca scientifica e a promuovere investimenti nelle infrastrutture». L’energia potrebbe invece rappresentare un terreno d’intesa tra i due partiti con entrambi gli schieramenti che avrebbero un interesse comune nel soddisfare la crescente domanda di elettricità.
Occhi puntati sull’algoritmo
Tra i comparti potenzialmente più esposti alle conseguenze delle elezioni c’è quello dell’intelligenza artificiale, soprattutto per quanto riguarda lo sviluppo delle infrastrutture necessarie a sostenerla. Il rapido aumento dei data center ha infatti acceso il dibattito sul loro impatto sui consumi di elettricità e acqua, sollevando un’opposizione trasversale ai nuovi progetti, fino a favorire proposte di moratoria sulle costruzioni. Crescono anche le preoccupazioni per le conseguenze dell’intelligenza artificiale sul mercato del lavoro e sulla necessità di introdurre nuove regole per governarne lo sviluppo.
«Stiamo monitorando attentamente il sentiment nei confronti dei data center e dell’AI, così come le posizioni assunte dai politici e il modo in cui queste vengono premiate o penalizzate dagli elettori – avverte Gil Fortgan, Washington associate analyst di T. Rowe Price – Le elezioni di midterm potrebbero fornire una prima indicazione dell’appetito politico per una maggiore regolamentazione dell’AI negli anni a venire e della forma che tali politiche potrebbero assumere a livello nazionale».
Resta però da capire quanto un eventuale cambiamento degli equilibri al Congresso possa tradursi in modifiche concrete. Secondo Libby Cantrill, head of public policy di Pimco, il controllo del Congresso potrebbe avere un’influenza limitata sugli investimenti legati all’AI, almeno nel breve periodo. «Riteniamo che il partito che controllerà il Congresso nei prossimi due anni avrà poca importanza per gli investimenti legati all’AI, perché il presidente Trump manterrà il potere di veto, bloccando qualsiasi provvedimento che il Congresso possa approvare sui data center e/o sull’AI in senso più ampio», precisa Cantrill.
Il nodo debito
Se per il mercato azionario i precedenti storici restituiscono un quadro relativamente favorevole, per le obbligazioni il legame con l’esito delle elezioni è meno lineare. Le dinamiche dei rendimenti dei titoli di Stato dipendono infatti non soltanto dagli equilibri politici, ma anche dalle aspettative sull’inflazione, sulla crescita economica e sulla politica monetaria della Federal Reserve. Quest’ultima dovrebbe mantenere i tassi fermi nella prossima riunione di fine mese, ovvero prima del voto, secondo 94 economisti su 100 intervistati da Reuters, ma alzarli a dicembre per il 100% degli intervistati.
Storicamente, però, ciò che emerge è che entrambi i partiti hanno contribuito all’aumento del debito federale, attraverso politiche di spesa espansive. Il punto cruciale, per i mercati obbligazionari, sarà quindi capire come queste misure verranno finanziate. Se l’aumento della spesa pubblica non fosse accompagnato da entrate aggiuntive o da tagli compensativi, il deficit potrebbe ampliarsi, richiedendo al Tesoro statunitense di emettere un maggior numero di titoli di Stato. Un’offerta più abbondante di Treasury, potrebbe spingere verso l’alto i rendimenti obbligazionari, soprattutto sulle scadenze più lunghe, come sta già avvenendo adesso con il rendimento del decennale che ormai staziona intorno al 5%. È infatti aumentata la pressione sui titoli di Stato americani che oggi devono fare i conti con un altro emittente di debito sempre più ingombrante, ovvero le aziende big tech. «Questo scenario rafforza la nostra posizione prudente sui Treasury, soprattutto sulla parte lunga della curva», osserva Raphael Gallardo, chief economist di Carmignac.
Leggi anche:
1. Genius Act e stablecoin, lo scontro tra Trump e Wall Street
2. Kevin Warsh giura alla Casa Bianca. Trump: “Voglio che tu sia indipendente”
© Riproduzione riservata