Quasi un anno e mezzo fa, in alcuni ambienti di mercato si diceva che il Crédit Agricole non avrebbe avuto problemi a soddisfare i paletti del Golden Power posti dal governo a Unicredit quando tentò di scalare Banco Bpm. La tesi era che il modello di business francese, più focalizzato sul credito a famiglie e imprese, avrebbe reso quasi fisiologico mantenere il rapporto tra impieghi e depositi di Bpm, una prescrizione poi annullata dal Tar. La Banque Verte, inoltre, non ha presenza in Russia e vantava buoni rapporti con le istituzioni italiane, a differenza di Unicredit, che aveva lasciato vecchie ruggini abbandonando il tavolo per acquisire Mps. Tant’è che nel 2017 l’Agricole intervenne nel salvataggio delle Casse di Cesena, Rimini e San Miniato, rilevandole dopo il risanamento. I francesi hanno inoltre avvisato con margine il ministro dell’Economia, Giancarlo Giorgetti, dell’intenzione di integrare le attività italiane con Banco Bpm.
Il governo italiano e il golden power
Basterà tutto questo per non farsi sbarrare la strada nel tentativo di acquisire – sulla carta in modo amichevole – Banco Bpm? È da vedere, con la premier Giorgia Meloni che ha annunciato che il governo deciderà nelle prossime settimane se esercitare il Golden Power. Ma certo le cose sono state imbastite per risultare il meno urticanti possibile a un governo che vede con sospetto il mondo francese.
In primis, va in tal senso la proposta di confermare come amministratore delegato Giuseppe Castagna, attuale dominus di Piazza Meda. Secondariamente, la sede rimarrebbe in Italia, con ampi spazi di autonomia, come già avviene con Crédit Agricole Italia. La sensazione è che il nodo politico più grande sia il destino di Anima, il gestore italiano che custodisce oltre 200 miliardi di euro di risparmi, investiti anche in titoli di Stato. Si tratta però di un asset marginale non tanto per il suo peso, quanto perché i francesi hanno già una società di asset management, Amundi. Si potrebbe studiare una soluzione che va dalla cessione al mantenimento di Anima come entità indipendente, facendo entrare un altro socio per garantirne l’italianità.
Consolidamento
In ambienti vicini a Parigi si parla della mossa su Piazza Meda come di un passo naturale nella partnership tra i due istituti. La Banque Verte era già il primo socio di Bpm, con una quota vicina al 30%, e più volte si era sottolineato come nulla potesse avvenire in Piazza Meda senza un accordo con i francesi. Era una mossa già nella testa del ceo Hugues Brasseur e ora era il momento di rompere gli indugi per due ragioni: la prima, più ovvia, è che Bpm, sopravvissuta a due tentativi di scalata, aveva bisogno di una massa critica maggiore per non essere più una vittima sacrificale e proseguire nella crescita.
Allo stesso modo, Crédit Agricole intende consolidarsi in Italia, suo secondo mercato per ricavi, dove nel 2027 scadrà il contratto con Unicredit per la distribuzione dei fondi Amundi. La seconda, forse più sottile, è che l’operazione andrà articolandosi nei prossimi mesi, con un governo distratto dall’anno elettorale e quindi (forse) meno incline ad aprire fronti di scontro bancari, dopo le frizioni con l’Europa provocate dal rigido Golden Power su Unicredit.
Fretta di concludere
Ci sarebbe però una certa fretta di concludere la pratica: una proposta amichevole comporta rischi. Anche perché Bpm, non essendo soggetto alla passivity rule, potrebbe agire per tutelarsi o, peggio, un terzo attore interessato (il mercato guarda a Unicredit, ma Andrea Orcel nega) potrebbe entrare a gamba tesa nelle interlocuzioni, imbrigliando Bpm nella strettoia della passivity rule.
L’assemblea straordinaria
L’obiettivo è quello di convocare l’assemblea straordinaria degli azionisti nei primi mesi del prossimo anno o comunque il prima possibile. Servirà il voto favorevole di almeno due terzi del capitale rappresentato in assemblea e, per evitare l’Opa obbligatoria attraverso il meccanismo del whitewash, l’assenza del voto contrario della maggioranza degli altri soci presenti, esclusi Crédit Agricole e gli eventuali azionisti con una maggioranza anche relativa superiore al 10%.
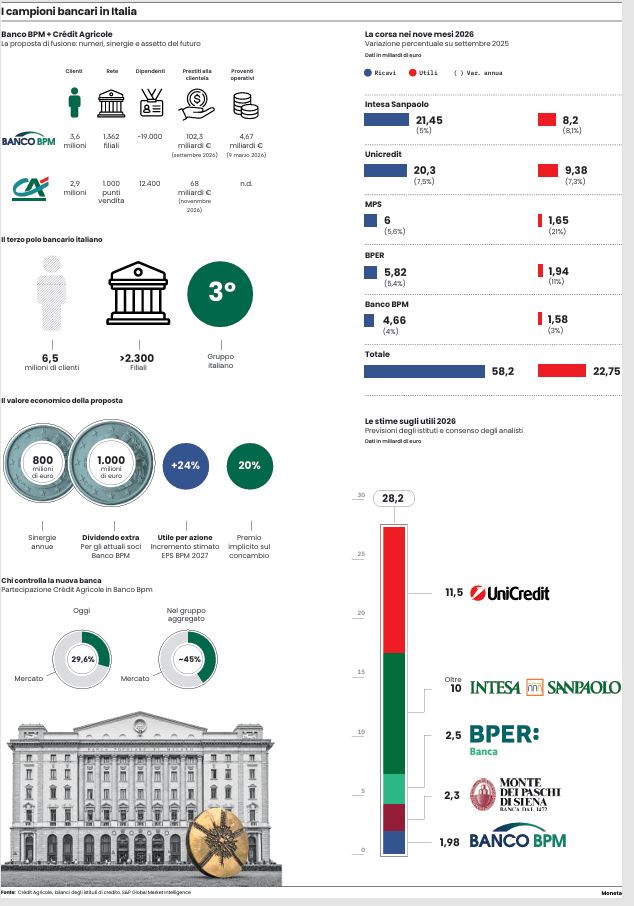
Al cospetto degli azionisti, gli argomenti da spendere non mancherebbero. Per Crédit Agricole, l’operazione avrebbe una logica industriale prima ancora che finanziaria. La fusione tra Banco Bpm e Crédit Agricole Italia darebbe vita al terzo polo bancario nazionale, con 6,5 milioni di clienti e oltre 2.300 sportelli. Le sinergie stimate dai francesi ammontano a 800 milioni annui lordi, con un incremento atteso del 24% dell’utile per azione di Banco Bpm nel 2027. L’integrazione rafforzerebbe attività già condivise, come il credito al consumo attraverso Agos e la bancassicurazione, sfruttando la rete distributiva per collocare prodotti finanziari, assicurativi e di risparmio gestito. Per gli azionisti di Piazza Meda la proposta contempla un premio del 20% rispetto ai multipli prezzo/utili 2027 utilizzati per valutare i conferimenti francesi e un dividendo straordinario da un miliardo. L’Agricole salirebbe così a circa il 45% del nuovo gruppo, senza finanziare un’acquisizione interamente in contanti.
Il risiko europeo
Se questa operazione dovesse andare in porto, insieme a quella di Intesa Sanpaolo su Mps (e a cascata la cessione degli sportelli a Unipol), l’ondata di consolidamento partita appena prima della pandemia, quando l’istituto guidato da Carlo Messina conquistò Ubi Banca, potrebbe dirsi in larga parte conclusa. Il Paese si ritroverebbe con due grandi istituti, Intesa Sanpaolo e Unicredit, con alle spalle altri due poli – il nuovo Montepaschi insieme a Bper e Bpm con l’Agricole – a contendersi la palma di terzo polo bancario italiano. Banche più grandi, radicate nel mercato italiano e forse pronte a giocare un ruolo di primo piano quando verrà il momento del risiko europeo. Ma forse anche quello è già iniziato partendo proprio dall’Italia, con la conquista di Commerzbank da parte di Unicredit.
Leggi anche:
Bpm vola in Borsa, Agricole propone fusione con CA Italia. Maxi-dividendo straordinario
© Riproduzione riservata