
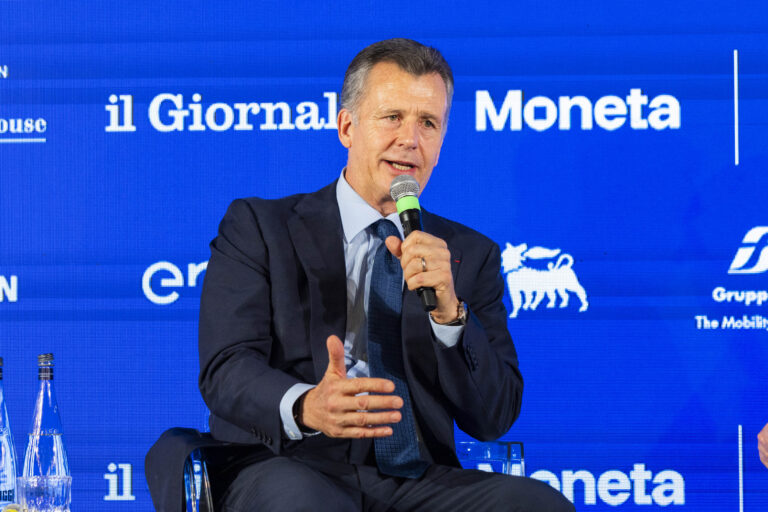
«La pressione sull’Europa sta aumentando sempre di più. Direi che dovremmo considerarla, in un certo senso, una pressione esistenziale per l’Europa come costruzione economica e politica». Philipp Hildebrand, vicepresidente di BlackRock, parte da qui nel dialogo con Gerard Baker, editor at large del Wall Street Journal, al Forum organizzato a Roma da Moneta, con la collaborazione di Teha. La pressione, osserva, può anche diventare un’occasione per agire: commercio, geopolitica, politica energetica e corsa tecnologica, a cominciare dall’intelligenza artificiale, impongono all’Unione di reagire.
Il problema è che, proprio mentre servirebbero decisioni rapide, i margini di bilancio si restringono. «L’enorme concorrenza per il capitale, tra emissioni di debito e finanziamento degli strumenti per l’intelligenza artificiale, ha spinto i tassi d’interesse molto più in alto. Era un meccanismo quasi inevitabile e ha riportato in primo piano la sostenibilità dei conti pubblici». Dopo il Covid, osserva Hildebrand, molti Paesi hanno allentato i freni alla spesa. L’Italia, aggiunge, è tornata in avanzo primario già nel 2024, a differenza di altri Paesi europei.
Nonostante il quadro difficile, il vicepresidente di BlackRock intravede segnali incoraggianti. «Quando guardo alla nostra attività, vedo che la mobilitazione del risparmio verso gli investimenti sta cominciando a realizzarsi». L’Europa rappresenta ormai il 25% del business di BlackRock, che continua a crescere in modo robusto. Restano però due ostacoli: le divisioni politiche interne e la pressione fiscale, alimentata dagli interessi elevati e dalla mancanza di riforme. «Non dobbiamo più chiederci che cosa fare: dobbiamo semplicemente farlo».
Dodici trilioni di risparmi da mettere al lavoro
Il nodo, per Hildebrand, non è la mancanza di risorse, ma il loro impiego. «Nell’Unione europea ci sono circa 12 trilioni di euro di risparmi depositati in conti bancari. È una cifra enorme. La buona notizia è che abbiamo risparmio; il problema è che resta sui depositi, che non sono particolarmente produttivi».
Secondo il vicepresidente di BlackRock, se nei prossimi dieci anni le riforme prenderanno piede, «non vedo ragioni per cui non si possa mobilitare verso gli investimenti circa tre quarti di questa somma». Il passaggio è decisivo anche per finanziare l’innovazione. Le grandi società tecnologiche americane, osserva, negli ultimi vent’anni hanno fatto ricorso ai mercati dei capitali più che ai prestiti bancari. In Europa, invece, continua a prevalere l’idea che per avviare un’impresa occorra soprattutto rivolgersi a una banca.
La trasformazione richiede anche un diverso modello previdenziale. Oggi, ricorda Hildebrand, soltanto quattro Paesi dell’Unione – cinque se si include la Svizzera – hanno sistemi pensionistici finanziati attraverso il mercato. In Germania circa un quarto del bilancio pubblico viene assorbito dalle pensioni; in Danimarca, che ha avviato il cambiamento trent’anni fa, la quota è scesa attorno all’11%. La media europea è stimata fra il 18 e il 19%.
«In una società che invecchia, non è sostenibile destinare ogni anno una quota così elevata del bilancio alla previdenza, soprattutto quando i tassi sono alti e il debito costa di più». Per questo Hildebrand giudica positivo il progetto tedesco, sostenuto dai partner della coalizione, per introdurre una componente di capitalizzazione. Anche i piani di risparmio in Etf stanno crescendo rapidamente in diversi Paesi, in particolare tra i giovani. «Hanno capito che non possono fare affidamento soltanto sullo Stato, in un momento in cui la politica di bilancio è così sotto pressione: devono cominciare a investire di più».
Mercati dei capitali, una riforma che conviene all’economia
Baker gli fa notare che una maggiore diffusione degli investimenti sarebbe anche un vantaggio per un grande gestore come BlackRock. Hildebrand non lo nega: «È chiaro che sarebbe positivo per il settore. Ma farebbe crescere anche l’occupazione in questo ambito e contribuirebbe a creare un’economia reale più dinamica, efficiente e, credo, innovativa».
Il beneficio, nella sua lettura, non sarebbe limitato agli asset manager. Anche le banche solide potrebbero partecipare a un sistema in cui il finanziamento delle imprese non dipende esclusivamente dai depositi. Le regole patrimoniali, ricorda, rendono già difficile per gli istituti finanziare startup e aziende simili a quelle che crescono negli Stati Uniti. Un mercato dei capitali più profondo potrebbe quindi rappresentare un vantaggio per l’intero sistema produttivo.
La difficoltà principale è politica e culturale. «Dobbiamo sviluppare una mentalità capitalistica. Come dice spesso Larry Fink, il mio capo, perché il capitalismo funzioni servono i capitalisti». La crescita dei piani di accumulo in Etf fra i giovani tedeschi e spagnoli è, per Hildebrand, un segnale di cambiamento. I rapporti europei sulle riforme, a partire da quelli di Enrico Letta ed Emmanuel Macron, hanno indicato una direzione, ma il punto è riuscire a trovare la coesione politica per percorrerla. «Non è un problema di agenda delle politiche: è un problema di come ottenere la coesione politica necessaria a realizzare le riforme».
Conti pubblici: la crescita non può essere l’unica scommessa
La pressione sui bilanci, secondo Hildebrand, sta avvicinando diversi Paesi europei a limiti difficili da individuare in anticipo. Per gli Stati Uniti è più complicato stabilire dove si trovi quella soglia, anche perché il dollaro è la principale valuta di riserva. In Europa, invece, i segnali di tensione fiscale sono più evidenti.
Le strade per rimettere in ordine i conti sono poche. «La prima è fare riforme». Alcuni Paesi europei, compresi quelli passati attraverso i programmi di assistenza durante la crisi dell’euro, sono riusciti a passare da deficit elevati ad avanzi primari. È una strada difficile, ammette, anche perché gli equilibri politici nazionali spesso non favoriscono interventi strutturali. L’alternativa è lasciare che la situazione sfoci in una crisi finanziaria, con ristrutturazioni e salvataggi. L’inflazione, invece, non è una soluzione: «Finirebbe semplicemente per spingere i tassi d’interesse ancora più in alto».
Resta la possibilità di aumentare la crescita potenziale, per esempio passando da un incremento reale dell’1% al 2%. Ma i tempi sono incerti. «Siamo in una corsa contro il tempo: da una parte dobbiamo ottenere una spinta alla crescita, dall’altra dobbiamo affrontare le pressioni fiscali dei prossimi cinque anni, mentre gli Stati Uniti accelerano gli investimenti nell’intelligenza artificiale».
Intelligenza artificiale, l’Europa deve saperla diffondere
Sul fronte tecnologico, Hildebrand distingue fra la necessità di possedere capacità autonome e quella, altrettanto importante, di saper adottare le tecnologie disponibili. «Se si guarda al digitale, qualunque amministratore delegato può confermare che il 78% delle attività digitali si basa su piattaforme statunitensi. Non è una buona prospettiva di lungo periodo per il più grande mercato del mondo».
L’Europa dispone però di un asset importante: le dimensioni del mercato unico e la possibilità di condizionare l’accesso al mercato. A suo giudizio, la vulnerabilità digitale e il timore di ritorsioni geopolitiche hanno frenato l’uso di questa leva. L’Unione dovrebbe sviluppare modelli, tecnologie e competenze proprie, senza però confondere l’autonomia con la necessità di costruire ogni tecnologia da zero.
«Ciò che determinerà la nostra capacità di aumentare la crescita non è necessariamente avere i modelli più avanzati. È riuscire a diffondere la tecnologia nell’economia reale». L’Europa può quindi beneficiare dell’intelligenza artificiale anche attraverso la sua adozione nelle imprese, nei servizi e nei processi produttivi. La sfida è trasformare l’innovazione in produttività, anziché limitarsi a osservare la corsa americana.
Energia, l’Europa resta vulnerabile
Fra le grandi fonti di pressione, Hildebrand indica anche il costo dell’energia. Su questo fronte si dice «francamente molto preoccupato», soprattutto nel caso di un inverno rigido, con due guerre ancora irrisolte e poche prospettive di miglioramento. L’Europa deve compiere scelte difficili, anche sulla gestione delle riserve: «Bisogna decidere se riempire gli stoccaggi adesso, accettando un prezzo un po’ più alto, per essere pronti nel caso di un inverno freddo».
La vulnerabilità, avverte, resta elevata. Alcune idee innovative sviluppate anche in Canada potrebbero essere utili, ma il continente ha ancora molto lavoro da fare e deve riconoscere gli errori commessi nella politica energetica negli ultimi dieci, quindici o vent’anni. Il tema è legato anche alla tenuta dei conti e alla competitività industriale: energia cara significa costi più alti, inflazione e nuove pressioni sulla finanza pubblica.
Ucraina, senza garanzie di sicurezza non arriveranno capitali
L’ultimo capitolo riguarda la ricostruzione dell’Ucraina. BlackRock ha fornito consulenza pro bono al governo e ai partner europei per preparare strumenti capaci di attrarre investimenti quando sarà possibile arrivare a una sistemazione stabile del conflitto. Per Hildebrand, la condizione preliminare è proprio la sicurezza: le infrastrutture richiederanno investimenti con orizzonti molto lunghi e gli investitori devono poter contare su garanzie che vadano oltre i primi giorni o i primi mesi di un eventuale accordo.
«I grandi bacini di capitale sono essenzialmente fondi pensione. Non possono investire senza limiti in un’area ad altissimo rischio». Per rendere finanziabili i progetti occorrerà quindi ridurre il rischio, anche attraverso forme creative di condivisione e l’impiego di capitale pubblico, così da incentivare l’ingresso di quello privato. «Il capitale arriva soltanto quando c’è stabilità. E la stabilità non può essere garantita senza garanzie di sicurezza».
C’è poi il tema della corruzione, che Baker richiama come una debolezza strutturale dell’Ucraina. Hildebrand concorda: per attrarre investimenti stranieri sarà necessario intervenire sulla governance e creare un contesto favorevole al capitale internazionale. La ricostruzione può diventare anche un’occasione per un nuovo inizio istituzionale, ma tutto dipenderà dalla solidità dell’assetto postbellico.
Il conflitto, infine, ha conseguenze che vanno ben oltre l’Ucraina. Hildebrand invita a non sottovalutare il costo effettivo dell’energia: al prezzo del petrolio vanno aggiunti, fra l’altro, i premi assicurativi delle navi che attraversano lo Stretto di Hormuz, aumentati fortemente. «Di fatto, oggi stiamo probabilmente guardando a un prezzo del petrolio di 140 dollari, più che a quello che vediamo sugli schermi». Se le guerre non si concluderanno, avverte, il mondo rischia di ritrovarsi con prezzi energetici elevati, nuova inflazione e problemi fiscali sempre più pesanti. «Dobbiamo uscire da questa impasse».
Leggi anche:
Forum Moneta, Coldiretti, Acea e Bf a confronto sul futuro dell’agricoltura
Forum Moneta, Descalzi: “Rinnovabili in Europa? Una ideologia per dare contenuto al vuoto politico”
© Riproduzione riservata