
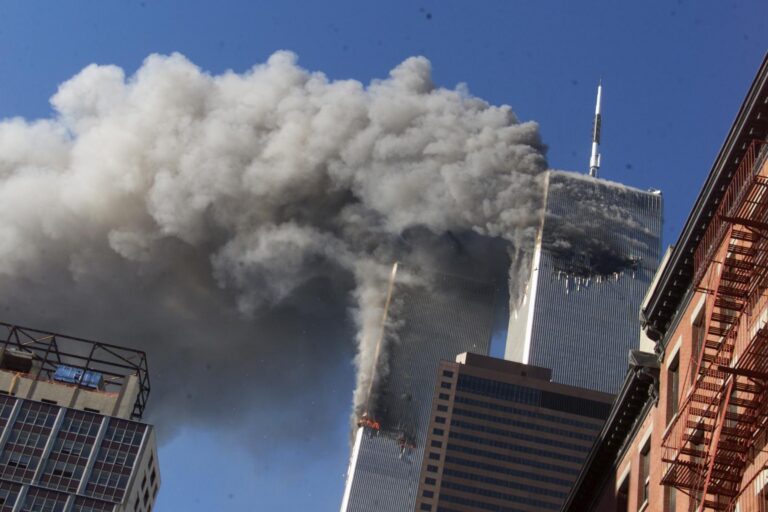
Il giorno dopo sembrava l’alba dopo la fine del mondo e nessuno sapeva cosa aspettarsi. Il peggio è all’orizzonte. Detroit, 19 settembre 2001. Sono passati otto giorni. In uno stabilimento di montaggio della General Motors si tiene una riunione dove non manca nessuno: ci sono i vertici dell’industria dell’auto, i sindacati, e due uomini dell’amministrazione Bush arrivati senza preavviso. Non si parla di sicurezza né di guerra. Si parla di come far ripartire i consumi. Il giorno dopo la General Motors annuncia il programma che passerà alla storia con il nome di Keep America Rolling: finanziamento a interesse zero su quasi tutte le sue automobili e i suoi furgoni.
Lo slogan è di una franchezza che adesso fa impressione: non lasceremo che nessuno ci porti via il sogno americano. Quindi zero per cento fino al 31 ottobre. Il quarto trimestre del 2001, l’ultimo trimestre di un anno di recessione, guerra e antrace, vide una crescita inattesa, trascinata dai consumi e dal credito a tasso zero. Poi, a gennaio 2002, sospesi gli incentivi, le vendite di GM crollarono del 12,7 per cento in un mese, quelle di Ford del 12,6. Secondo J.D. Power, l’intera industria moderna degli incentivi automobilistici, sconti, promozioni, finanziamenti agevolati come strumento ordinario e non straordinario, nasce lì, in quel settembre di torri cadenti. Il Paese aveva imparato una cosa semplice e definitiva: al dolore si risponde rateizzando.
La stessa firma, in quelle settimane, la mette la Federal Reserve. Il 17 settembre, appena riaperti i mercati, taglia, taglia a ogni riunione. Giugno 2003: uno per cento tondo, il minimo da quarantacinque anni, e ci resta un anno intero. Undici tagli in ventiquattro mesi. Che cosa significa questo nella vita di una famiglia, e non su un grafico? Significa che il mutuo trentennale americano scende sotto il sette per cento già nel settembre 2001, il minimo dal 1999, e che parte una stagione di rifinanziamenti di dimensioni mai viste, significa che dopo il 2002 gli investimenti residenziali salgono del quattro e mezzo per cento del prodotto interno lordo. Poi, dal 2006, il crollo e dal 2008 la voragine che conosciamo.
Nel frattempo lo Stato faceva esattamente la stessa cosa. Le guerre che seguirono non furono pagate né con le tasse né con i titoli di guerra, come si era sempre fatto in America. Furono pagate a debito: oltre mille miliardi di dollari già bruciati in soli interessi. Il Watson Institute della Brown University le ha chiamate guerre a carta di credito.
C’è però una domanda che nessuno si fece allora, e che è la chiave di tutto il quarto di secolo successivo: come si può tenere il denaro all’uno per cento per un anno intero senza che i prezzi esplodano? La risposta fu firmata a Doha, in Qatar, nella seconda settimana di novembre del 2001. Alla quarta conferenza ministeriale dell’Organizzazione mondiale del commercio, il ministro cinese Shi Guangshen appose la firma sul protocollo di adesione del suo Paese. L’ingresso divenne effettivo l’11 dicembre 2001, tre mesi esatti dopo le Torri (foto). Nessuna diretta televisiva, nessuna moviola, nessun anniversario. Un uomo, un tavolo, una penna, e centoquarantadue Paesi che avevano detto sì. Da quel momento le due metà del meccanismo combaciano. Da una parte l’Occidente che consuma a credito per dimostrare di essere vivo; dall’altra una fabbrica grande come un continente che gli fornisce la merce a prezzi calanti. La quota cinese sulle importazioni americane raddoppia dall’8,2 per cento del 2000 al 16,4 del 2007. È la deflazione importata: puoi tenere i tassi a terra perché il televisore, la maglietta e il trapano costano ogni anno un po’ meno. Il tasso zero della General Motors e il container di Shenzhen sono lo stesso fenomeno visto da due estremità. Il conto però l’Occidente lo ha pagato in posti di lavoro e salari calanti per la working e la middle class.
C’è poi il cambiamento che pochi ricordano. Il 26 ottobre 2001 il presidente firma il Patriot Act. Il titolo terzo si occupa di riciclaggio e di finanziamento del terrorismo, e la sua sezione 326 stabilisce che ogni istituzione finanziaria debba, prima di aprire un conto, identificare il cliente, verificarne l’identità, conservare i documenti usati per la verifica e confrontare il nome con le liste governative dei sospetti. Dal primo ottobre 2003 è la regola per tutti. È l’origine remota di quella scena che oggi facciamo dieci volte l’anno senza pensarci: l’impiegato che ti chiede la patente, la fotocopia, ti domanda da dove arrivano i soldi, ti fa firmare un modulo che non leggi. La chiamiamo antiriciclaggio, e in Europa è diventata la stessa cosa attraverso le direttive comunitarie. L’attrito sembra minimo finché non sei tu il caso limite. Il muratore albanese che manda cinquecento euro a casa ogni mese, l’anziano senza patente, il piccolo esportatore verso il Paese sbagliato: per loro quell’attrito è diventato costo, tempo, a volte esclusione. Prima dell’11 settembre un conto corrente si apriva, dopo, si viene ammessi.
L’11 settembre ha tolto all’America, e all’Occidente, quel sentimento che chiamiamo fiducia nel domani e capacità di resistere nel presente. Si è cercato di spingere la paura ogni giorno più in là, ogni mese più in là, facendo i conti con la realtà spezzettando il domani a rate. Non è una forma di ottimismo, ma un modo per ipotecare la vita sommergendosi nei debiti.
Il consumo di massa non si è mai fermato, la rata è diventata l’unità di misura naturale di qualunque acquisto, dall’automobile al telefono, e adesso si chiama “buy now, pay later” e la offrono anche per la spesa. Il debito americano ha attraversato il 2008 ed è ancora lì, più grande. Bin Laden voleva colpire il capitalismo occidentale. Ottenne il contrario: lo convinse a indebitarsi per dimostrare di essere vivo.
© Riproduzione riservata