Una sconfitta su tutta la linea. L’assemblea dei soci del Montepaschi di giovedì 29 ottobre ha messo la parola fine al piano alternativo firmato dal ceo Luigi Lovaglio. Non che fossero rimaste grandi speranze, in virtù di un’affluenza inferiore al 70% e di un blocco dei grandi soci apertamente contro la sua strategia. Sta di fatto che dall’offerta su Banco Bpm a quella su Banca Generali, il banchiere lucano ha ricevuto voti contrari per oltre il 90% del capitale presente. Il verdetto su Mediobanca è stato meno plebiscitario, con una percentuale di no superiore al 63%.
Da un lato, Lovaglio rivendica come un successo che le due Ops proposte sono servite a spingere Intesa Sanpaolo al rilancio. Ma sta di fatto che il gruppo guidato da Carlo Messina, dopo avere incassato l’ok della Bce, ora ha davanti a sé solo il periodo di adesione all’offerta, con un pacchetto di azionisti – da Delfin a Caltagirone, fino a Benetton e altri fondi istituzionali – già pronti a consegnare le azioni.
Se Messina avanza su Rocca Salimbeni, anche Unicredit è entrata nel vivo delle trattative con Commerzbank: i nodi sul tavolo sono la quotazione, la rete internazionale che l’ad italiano Andrea Orcel vorrebbe smantellare e la centralità della sede di Francoforte. Intanto, il 28 ottobre, è arrivato l’annuncio che il presidente Pier Carlo Padoan, ex ministro dell’Economia, non si ricandiderà nel 2027 alla scadenza del suo mandato. In Piazza Gae Aulenti si sta cercando una figura di prestigio, in grado di dialogare ai massimi livelli europei, senza guardare alla nazionalità.
La scelta di un esponente tedesco potrebbe contribuire a rendere più agevole il dialogo con i sindacati e il governo federale. Per questo rimane sul tavolo la candidatura di Jens Weidmann, ex Bundesbank, che è perfettamente in linea con l’identikit, ma certo sarebbe una figura abbastanza ingombrante per Orcel. Sarà un gioco di equilibri, anche politici, che si andranno definendo nei prossimi mesi: in gioco c’è una fusione tra la controllata tedesca Hvb e Commerzbank, che è la seconda banca tedesca, e il grosso tema è che i governi temono le concentrazioni per paura di vedere una stretta sul credito alle imprese.
Tornando però in Italia, il risiko bancario pare non essere finito qui: per esempio, non è un mistero che il Crédit Agricole, primo azionista di Banco Bpm con il 30%, stia pensando alle nozze tra Piazza Meda e la sua controllata italiana.
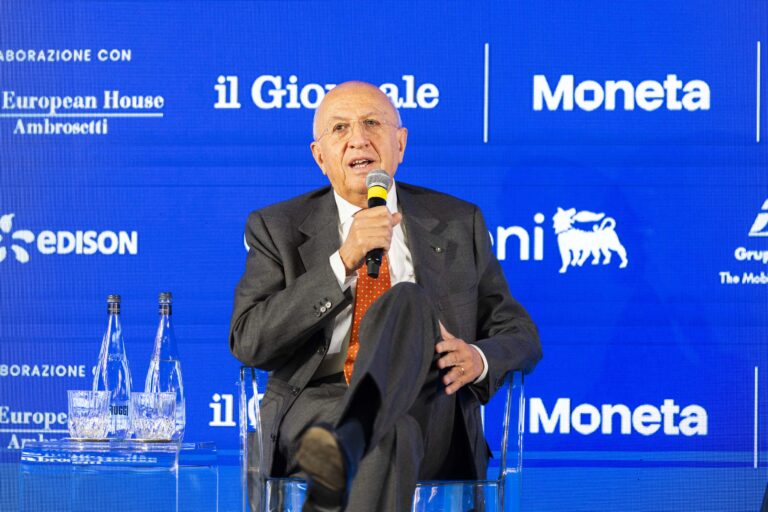
Ma quella di risiko usata dai giornali e dal mercato per raccontare le scelte strategiche delle varie Intesa Sanpaolo, Unicredit, Mps, Banco Bpm, è un’espressione che Antonio Patuelli, presidente dell’Associazione bancaria italiana, respinge. E l’ha fatto con forza durante il Forum Moneta, intervistato dal direttore del Giornale Tommaso Cerno.
«Io contesto il concetto di risiko bancario. La semplificazione terminologica a volte porta fuori orizzonte. Sono singole operazioni di costruzione di progetti economico-finanziari che producono maggiore efficienza ed economie di scala, senza ridurre i servizi ai clienti per ragioni competitive». Un processo che non riguarda soltanto i protagonisti delle grandi operazioni: «Le altre banche, che non comprano né vendono sportelli, società o istituti, non stanno a guardare. Dove nasce un vuoto, nell’economia come nella fisica, qualcuno cerca di riempirlo».
Per descrivere il sistema bancario italiano, Patuelli insiste sulla competizione. Anche per rispondere a quanti denunciano una concorrenza limitata, destinata a ridursi ulteriormente con le aggregazioni, e una progressiva desertificazione bancaria. Su quest’ultimo punto il presidente dell’Abi offre una lettura diversa: «Gli sportelli non sono l’unico veicolo di rapporto con i clienti. Ci sono anche gli uffici finanziari, che hanno tutto degli sportelli salvo la cassa, cioè il luogo dove si prelevano o depositano quattrini». Del resto, osserva, «la circolazione del denaro è ormai molto digitalizzata e molti di questi uffici hanno all’esterno un bancomat evoluto».
Patuelli respinge anche l’idea che nel credito italiano manchi una concorrenza effettiva: «Siamo in un mercato aperto, europeo, che lascia a ciascuno la scelta di come rapportarsi con la propria banca. Chi preferisce la tecnologia può sceglierla, chi vuole rapporti personali può mantenerli. E c’è chi desidera entrambe le opzioni». Secondo il presidente dell’Abi, «le banche hanno un livello di concorrenza in Italia superiore a qualsiasi altro Paese d’Europa». L’esempio è quello dei mutui: «Solo in Italia un cliente può stipulare un mutuo con una banca e poi, a suo insindacabile giudizio, spostarlo in un’altra senza che la prima possa fare nulla».
Leggi anche:
1. “Tassa extraprofitti banche verrebbe pagata dai clienti”. L’avvertimento di Sileoni (Fabi)
2. Risiko banche: tutti gli attori coinvolti e gli intrecci
© Riproduzione riservata