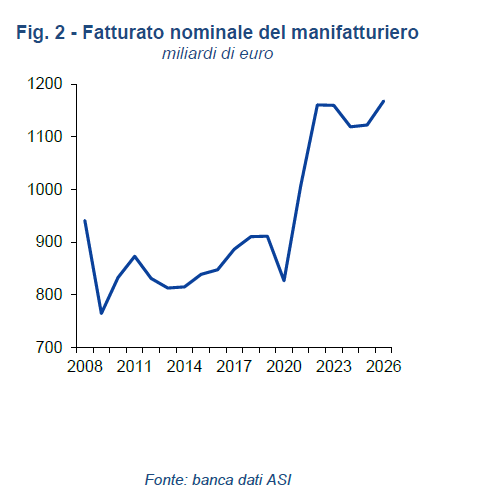
La manifattura italiana rialza la testa e ritrova finalmente il segno più, dimostrando una resistenza ben superiore alle attese di fronte ai rincari energetici e all’instabilità globale. Dopo tre anni consecutivi di profondo rosso, il bilancio dell’anno si chiude con una ripresa dei volumi produttivi dello 0,8%. Se si guarda ai valori correnti, spinti da un parziale trasferimento dei maggiori costi sui listini di vendita (con un incremento del 2% dei prezzi alla produzione nei primi otto mesi), il giro d’affari complessivo vola al massimo storico di 1.168 miliardi di euro, guadagnando ben 257 miliardi rispetto ai livelli pre-pandemici del 2019.
I dati del 110° Rapporto Analisi dei Settori Industriali, presentato da Intesa Sanpaolo e Prometeia, certificano un impianto produttivo nazionale capace di battere i principali concorrenti del continente. Anche a motivo di una maggiore qualità attribuita ai prodotti tricolori.
«C’è una buona tenuta della manifattura italiana che determina la tenuta della crescita dell’economia nazionale nel suo complesso. Certo, possiamo fare di più», ha sottolineato il capo economista di Intesa Sanpaolo, Gregorio De Felice, a margine della presentazione del rapporto, avvenuta stamani a Milano. E ancora: «La manifattura tiene principalmente grazie alla capacità di esportare, oggi vendiamo all’estero il 53,8% di quanto prodotto in Italia e in questi anni abbiamo battuto paesi come Francia e Germania. E la ragione di tale sorpasso sta nella qualità: lo vediamo dai prezzi che sono più alti a parità di prodotto rispetto a quelli di altri Paesi. Ma sono venduti, vuol dire che a prezzi più alti corrisponde una qualità maggiore».
Nei primi otto mesi dell’anno la produzione industriale italiana ha registrato una sostanziale stabilità con un +0,4%, staccando nettamente la pesante frenata del 2,5% subita dalla Germania e superando il +0,2% della Francia, pur restando dietro al +0,9% della Spagna. A fare da traino è stato il risveglio degli scambi intra-europei, che ha spinto l’export manifatturiero a un balzo del 3,9% in valore nei primi sette mesi (+2% a prezzi costanti), proiettando il saldo commerciale nominale a 114,5 miliardi di euro a fine anno.
Sul fronte domestico, la spinta dei beni strumentali è stata sostenuta dagli incentivi fiscali e dalla volata finale dei cantieri PNRR, facendo da contraltare alla fragilità dei consumi delle famiglie. La spesa privata ha infatti frenato dopo l’estate, stretta tra il ritorno dell’inflazione su energia e carburanti e la stasi delle vendite al dettaglio, cresciute di un impercettibile 0,4% nei primi otto mesi del 2026.
La classifica dei settori produttivi
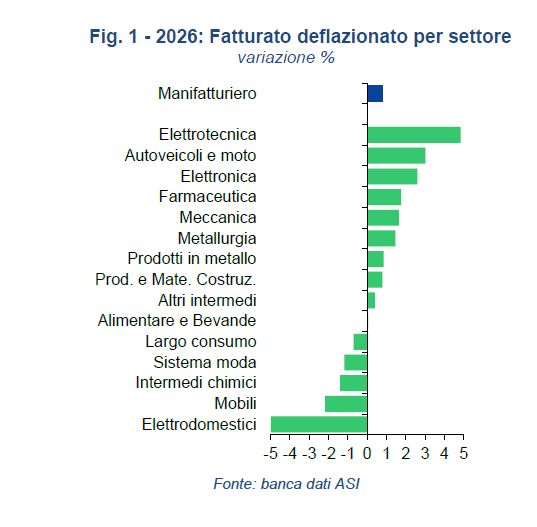
La fotografia industriale evidenzia tuttavia una forte polarizzazione. La classifica dei settori vede in testa i comparti legati agli investimenti e all’innovazione: l’Elettrotecnica guida i recuperi con un +4,8%, seguita dall’Elettronica al +2,6%, dalla Farmaceutica al +1,8% e dalla Meccanica al +1,6%, oltre al rimbalzo del +3% degli Autoveicoli e moto. Sul fronte opposto soffrono i beni di consumo non essenziali, dai crolli degli Elettrodomestici (-5%) e dei Mobili (-2,2%) fino al Sistema Moda (-1,2%) e al Largo Consumo (-0,7%), mentre gli Intermedi Chimici cedono l’1,4% nel bel mezzo di una complessa ristrutturazione europea.
Nel biennio 2027-2028 la marcia proseguirà a ritmi moderati, sotto l’1% medio annuo in termini reali, frenata da un’inflazione persistente sui beni legati alle transizioni digitali e green. Il fatturato reale crescerà dello 0,8% nel 2027 e dello 0,9% nel 2028, portando il saldo commerciale a quota 123 miliardi, con la Meccanica che da sola garantirà oltre la metà dell’avanzo. Sulla strada del recupero pesa però l’avanzata della concorrenza cinese nei segmenti a medio-alto contenuto tecnologico: Pechino detiene ormai quote di mercato rilevanti in Italia, dal 36,1% negli Elettrodomestici al 24,5% nell’Elettronica, passando per il 18,6% dell’Elettrotecnica e il 14% della Meccanica.
Chi crescerà
Tra il 2027 e il 2028 i tassi di sviluppo più vivaci premieranno l’Elettrotecnica (+2,6% medio annuo), spinta da reti elettriche e infrastrutture per l’intelligenza artificiale, l’Elettronica (+2,5%), la Farmaceutica (+2,2%) e la Meccanica (+1,6%). Resta il divario digitale: nel 2025 solo il 14,7% delle aziende manifatturiere italiane utilizzava sistemi di intelligenza artificiale, contro il 24,4% della Germania.
Le pressioni sui costi continueranno a pesare sui bilanci aziendali fino al 2027, impedendo il completo ribaltamento degli oneri sui prezzi finali. A tal proposito, Alessandra Lanza, senior partner di Prometeia, ha parlato di una «resistenza complicata», legata non solo al caro energia ma anche a «mercati che cambiano continuamente la propria geografia». E nonostante l’impatto limitato dei dazi americani, ha avvertito Lanza, «la preoccupazione c’è, perché abbiamo un effetto di costo che aumenta e che prima o poi sarà trasferito su un effetto prezzo e questo ha implicazioni duplici: una diminuzione della domanda o una contrazione dei margini».
Il margine operativo lordo (MOL) scenderà al 9,9% del fatturato nel 2027 (dal 10,7% del 2025) e il ROI si attesterà al 7,9%, pur restando su livelli storicamente solidi. La tenuta dell’industria poggia su fondamenta finanziarie robuste: con un indice di indebitamento fermo attorno allo 0,50, un patrimonio netto in ascesa al 46% del passivo entro il 2028 e una liquidità vicina al 9% dell’attivo, le imprese italiane dispongono dei mezzi propri necessari per investire e difendere la propria leadership sui mercati globali.
© Riproduzione riservata