Da Milano a Catania, passando per la Sardegna, si smuovono gli equilibri degli aeroporti italiani a oggi dominati da fondi e holding industriali: da F2i a Mundys passando per la galassia di Enrico Marchi e dai fondi come Asterion e, new entry nel settore, Cdp Equity guidata da Fabio Barchiesi. Una partita che riguarda il controllo della gestione, assai remunerativa, di queste infrastrutture. Le concessioni sono infatti investimenti a lungo termine con un ritorno certo (regolato), nonché una miniera d’oro sul fronte dei ricavi non-aviation: estrarre “valore” da ogni singolo passeggero è l’obiettivo primo sul fronte dei ricavi. Accaparrarsi questa parte del business, che ha decisamente superato quella tradizionale, significa fare bingo. Ecco perché passare da un processo competitivo per assicurarsene la gestione sarebbe la strada maestra, anche secondo la normativa Ue, soprattutto se si alienano quote pubbliche.
È in questo contesto che si gioca il tentativo in atto in queste settimane di integrare Milano e Torino con Sea e Sagat, i gestori degli aeroporti di Malpensa e Linate e di Torino Caselle. Chi comanderà dopo l’operazione e che fine fa la quota pubblica? Il 28 ottobre la commissione Partecipate del Comune di Milano si riunirà per iniziare a discutere il deal. Ma al di là delle sinergie e del rafforzamento, il nodo resta quello della redistribuzione dei potere tra gli azionisti, dettaglio che potrebbe prevedere un’ipotesi di ridimensionando del socio pubblico (il Comune di Milano) senza passare dalla vendita esplicita delle sue azioni.
Al centro del dossier c’è F2i, il fondo infrastrutturale guidato da Renato Ravanelli. Attraverso 2i Aeroporti (in cui è entrata Cdp Equity con l’8,9%), il gruppo è contemporaneamente socio di minoranza di Sea e proprietario del 100% di Sagat. Una posizione che lo rende il raccordo naturale dell’operazione e il potenziale beneficiario di un rafforzamento della componente privata. Il Comune di Milano parte invece dal 54,81% di Sea. L’integrazione è ancora oggetto di studio, ma a Palazzo Marino c’è chi teme “il colpo di mano”. Il meccanismo ipotizzato è relativamente semplice: portare Sagat dentro Sea ricevendo in cambio azioni della società milanese. In questo scenario il socio che conferisce Torino (F2i) accrescerebbe la propria partecipazione, mentre Palazzo Marino verrebbe diluito. Quanto? Dipenderà dalle valutazioni e dal rapporto di concambio.
In gioco ci sono poi diritti di governance: dalla nomina del ceo al piano industriale, dal budget agli investimenti. È questo il rischio politico dell’operazione. Uno scenario che starebbe spingendo Palazzo Marino a ipotizzare la strada di una formale gara. L’articolo 10 del Testo unico sulle società a partecipazione pubblica impone, per l’alienazione delle partecipazioni, pubblicità, trasparenza e non discriminazione, ammettendo la negoziazione diretta soltanto in casi eccezionali e motivati. Una carta che il Comune è pronto a giocare. In alternativa si guarderebbe anche alla possibilità di un merger Sea-Sagat senza emettere nuove azioni. Ma a quale prezzo? Il confronto è accesissimo e infiamma gli addetti ai lavori che, nelle prossime settimane, si daranno battaglia certa.
Il tema della necessità di un confronto competitivo che sia omogeneo in tutta Italia si fa ancora più caldo se consideriamo cosa avviene negli altri aeroporti. A Catania la strada scelta è quella della procedura competitiva per la cessione della maggioranza di Sac, che gestisce anche Comiso. Sono dieci gli operatori ammessi alla seconda fase, ma ora il cerchio si stringe (le offerte vincolanti sono attese per il 20 novembre). Per ora, indiscrezioni danno in pole position per lo più player italiani (Save, Mundys e F2i), con i soggetti esteri che si sarebbero defilati.
Anche a Genova si muovono le acque e un bando dovrebbe arrivare entro novembre. La valutazione illustrata a fine settembre dal presidente Matteo Paroli colloca la società tra 14,9 e 15,9 milioni di euro. Sullo sfondo c’è la scadenza della concessione nel 2029. Msc sarebbe alla finestra come possibile interessata, in particolare per le sinergie tra traffico aereo e crociere.
Il caso più delicato resta invece in Sardegna. Qui l’integrazione punta a riunire Cagliari con Olbia e Alghero, scali nei quali F2i è già presente. Il passaggio cruciale riguarda Sogaer, il gestore di Cagliari-Elmas, controllato per oltre il 94% dalla Camera di commercio di Cagliari-Oristano: l’ingresso nel polo aeroportuale comporterebbe il passaggio dello scalo oggi pubblico nell’orbita privata. E il progetto sta suscitando contestazioni e accertamenti sulla regolarità del percorso: caso che apre interrogativi sulle regole di assegnazione delle concessioni.
Nella capitale
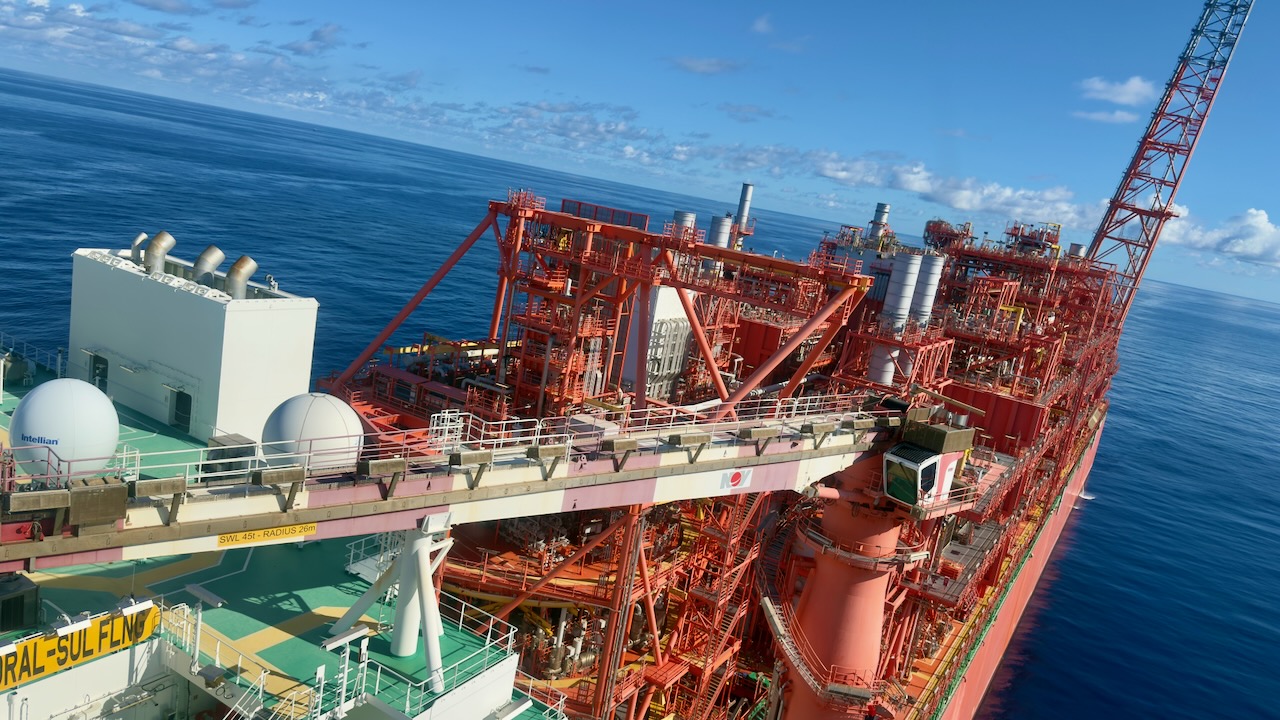
Guardando alla capitale, Adr si gioca la partita fondamentale dello sviluppo di Fiumicino. In particolare con la quarta pista, infrastruttura definita dal presidente di Mundys Alessandro Benetton «obbligatoria per la competitività». Ci sono 9 miliardi privati per gli investimenti nella crescita dello scalo, e «uno studio della Luiss – ha aggiunto – dice che questi 9 miliardi possono generare un indotto ulteriore di 70 miliardi per il sistema Paese e 300 nuovi posti di lavoro. Questo vuol dire portare altri 50 milioni di passeggeri che transitino in questo luogo. Se non lo facciamo lo farà Istanbul».
La dimensione industriale del sistema aeroportuale spiega la posta in gioco. Come evidenzia l’esperto Andrea Giuricin, nel suo ultimo paper, l’evoluzione del traffico passeggeri negli aeroporti italiani evidenzia una crescita di lungo periodo significativa. Dai circa 53 milioni di passeggeri del 1997, il sistema è arrivato a superare 194 milioni nel 2025, con una previsione di 204 milioni nel 2026. «Oggi numerosi aeroporti competono direttamente tra loro per attrarre nuove compagnie aeree, sviluppare nuove rotte, incrementare il traffico di connessione e intercettare quote crescenti di domanda internazionale.
La competizione non riguarda soltanto aeroporti appartenenti allo stesso sistema nazionale, ma coinvolge ormai grandi hub situati in diversi Paesi. Questa evoluzione ha modificato il ruolo strategico del gestore aeroportuale. L’obiettivo non consiste più esclusivamente nell’amministrare un’infrastruttura regolata, ma nel massimizzare l’attrattività dello scalo attraverso investimenti continui nella qualità dei servizi, nell’efficienza operativa e nello sviluppo delle attività commerciali».
© Riproduzione riservata