Quando una borsa può aspettare, un rossetto trova ancora spazio nello scontrino. Nella frenata della moda, il beauty sta acquistando un peso crescente nelle strategie dei gruppi: permette di intercettare una spesa più accessibile, e di mantenere il rapporto con i consumatori alimentandone gli acquisti ripetuti. Dai grandi conglomerati del lusso alla distribuzione di abbigliamento, profumi e cosmetici stanno diventando una componente sempre più importante del business. In Italia, il fatturato stimato del settore per la chiusura del 2026 tocca i 18,1 miliardi di euro (+1% complessivo, con un mercato domestico che supera i 13,1 miliardi e un traino fortissimo dell’e-commerce al +9%), confermandosi come una delle espressioni più solide del made in Italy nel mondo.
Lvmh e Ovs
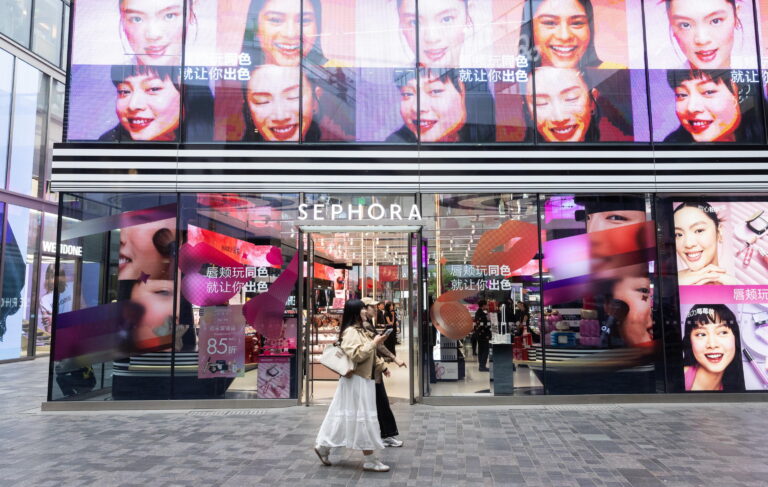
Lvmh con Sephora e Ovs con Shaka raccontano, su fasce di prezzo diverse, questa trasformazione. Il confronto più significativo arriva dal gruppo di Bernard Arnault. Nei primi nove mesi del 2026, a fronte di un calo organico del 2% di moda e pelletteria, la “Selective Retailing” cresce del 6%. Nel solo terzo trimestre la distanza si allarga: il primo comparto arretra del 5%, il secondo avanza dell’8%. Lvmh attribuisce a Sephora una forte crescita e nuovi guadagni di quote di mercato, sostenuti anche dai lanci in esclusiva. È una divergenza che sta mostrando il valore della diversificazione quando il motore delle grandi maison perde velocità.
La Cina
Una conferma arriva dalla Cina, mercato cruciale per il lusso. Secondo Bain, nel 2025 il beauty è cresciuto tra il 4 e il 7%, mentre l’abbigliamento ha perso tra il 5 e l’8% e la pelletteria tra l’8 e l’11%. A sostenere la categoria sono stati soprattutto la cosmetica di altissima gamma e i profumi. Anche in un mercato complessivamente in contrazione del 3-5%, la domanda di bellezza ha conservato una propria capacità di espansione.
La skin care coreana
Un profumo, d’altra parte, consente di entrare nell’universo di una maison con una spesa inferiore rispetto a un capo o a una borsa. Creme e cosmetici, inoltre, si consumano e si riacquistano: una caratteristica che offre alle aziende occasioni di relazione più frequenti. In questo contesto rientra anche un fenomeno: la skincare coreana (K-Beauty) ha fatto il definitivo salto da fenomeno social a pilastro mainstream del mercato occidentale, registrando picchi di ricerca senza precedenti per i rituali di detersione e trattamento. Parallelamente, la tecnologia applicata (i cosiddetti skincare devices) è diventata centrale; specchi intelligenti e maschere a led per trattamenti casalinghi di livello professionale rappresentano una fetta di mercato luxury in fortissima ascesa.
Shaka
Opportunità beauty che, trasportata nel mercato accessibile, è al centro della scommessa di Ovs. Dopo il look, il gruppo si rifà il trucco: Shaka sta assumendo una funzione sempre più rilevante, affiancando alla presenza nei negozi di abbigliamento una rete autonoma. I piani dello storico ad Stefano Beraldo puntano a raggiungere 20 monomarca entro fine 2026, mentre l’obiettivo del business beauty è di circa 150 milioni di euro di ricavi. Il progetto si inserisce in un gruppo che nel primo semestre 2026 ha portato le vendite a 877,4 milioni, in aumento del 10,7%, e l’Ebitda rettificato a 114,3 milioni, in crescita del 12,3%. Escludendo Goldenpoint, i ricavi aumentano del 6,1%. Il beauty contribuisce al progresso insieme all’abbigliamento femminile.
Ma la strategicità del primo riguarda anche l’impiego degli spazi. La redditività per metro quadrato di Shaka sarebbe circa doppia rispetto all’abbigliamento, grazie alla maggiore densità di prodotto. Un’indicazione che aiuta a capire l’interesse industriale dell’operazione: negli stessi locali, e a fronte di costi immobiliari da sostenere, la cosmetica può aumentare il rendimento della superficie commerciale. Per Ovs il beauty può inoltre diventare uno strumento per attrarre clienti giovani, aumentare le occasioni di visita e ampliare la proposta nei mercati esteri. Per i gruppi del lusso offre un accesso più ampio all’universo dei marchi. Due posizionamenti diversi, un interesse comune: costruire una fonte di ricavi capace di affiancare la moda e attenuarne le oscillazioni.
Il faro restano gli Stati Uniti. In un mercato globale da oltre 200 miliardi di dollari, gli Usa rappresentano circa il 50-60% delle vendite, a seconda che l’analisi riguardi esclusivamente il segmento prestige oppure l’insieme dei segmenti prestige e mass market. L’Europa rappresenta circa il 20-25% delle vendite.
Leggi anche:
Bellezza da 30 miliardi, dagli Usa il trend che stravolge il business del beauty
© Riproduzione riservata