

Un Etf per la vita. È la filosofia di quell’Etf che riunisce azioni e obbligazioni in un unico strumento e, in alcuni casi, modifica automaticamente la propria composizione con il passare degli anni. L’obiettivo è offrire un’esposizione più completa ai mercati e anche una gestione dinamica del rischio – più azioni nelle prime fasi; più bond man mano che passano gli anni. Si tratta di soluzioni pensate soprattutto per chi investe con un orizzonte di medio-lungo periodo e vuole perseguire un obiettivo finanziario preciso, come affrontare una spesa importante o costruire un capitale per la pensione.
Come funzionano
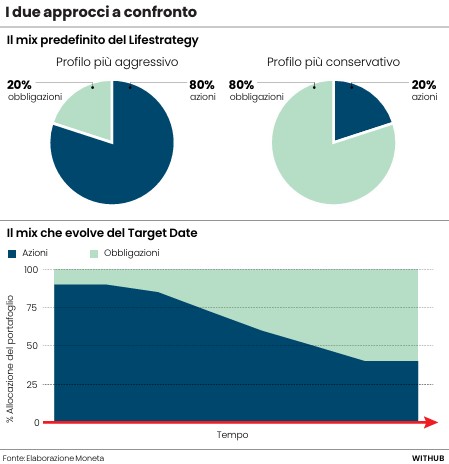
Gli Etf multi-asset (azioni e obbligazioni insieme, appunto) possono seguire due approcci differenti. La distinzione fondamentale riguarda la possibilità di modificare automaticamente o meno l’allocazione del portafoglio nel tempo. Negli Etf Life Cycle – tradotto “ciclo di vita” – , la composizione segue una data obiettivo. Non per niente sono conosciuti anche come Target Date. Sostanzialmente, la composizione del portafoglio cambia progressivamente con l’avvicinarsi della data obiettivo: nelle fasi iniziali prevale la componente azionaria, che nel tempo si riduce gradualmente a favore delle obbligazioni. «La data target quindi non è una scadenza, ma indica il momento in cui il portafoglio raggiunge l’allocazione più difensiva prevista», precisa Lorenzo Battigaglia, consulente finanziario indipendente di Colazione a Wall Street. In questo modo, l’investitore sceglie lo strumento coerente con il proprio orizzonte temporale e lascia che sia il prodotto a gestire l’evoluzione dell’asset allocation, senza alcun tipo di intervento.
Se però non si trova la scadenza adatta alle proprie esigenze e obiettivi, l’alternativa può arrivare dagli Etf LifeStrategy. In questo caso, il rapporto tra azioni e obbligazioni non cambia automaticamente con il passare degli anni: viene definito all’inizio e mantenuto fisso per sempre. L’investitore può scegliere tra diverse combinazioni, che vanno da una soluzione più aggressiva con l’80% di azioni e il 20% di obbligazioni fino a una più conservativa con il 20% di azioni e l’80% di obbligazioni, passando per le allocazioni intermedie.
Nei LifeStrategy è l’investitore a decidere se e quando modificare il proprio profilo di rischio. Per replicare una strategia basata sul ciclo di vita, si dovrà quindi effettuare lo “switch” (il passaggio) da uno all’altro manualmente. «Questi strumenti, al momento del lancio, erano pensati per un investitore con un orizzonte di medio-lungo periodo, di almeno cinque anni. Successivamente, a partire da questi portafogli, abbiamo sviluppato anche soluzioni con un orizzonte di investimento previdenziale, quindi di lunghissimo termine», fa sapere Marco Tabanella, head of intermediary retail & strategic accounts di Vanguard Italia.
Come utilizzarli
Questi strumenti sono stati ideati per chi vuole costruire un capitale nel tempo, soprattutto quando l’obiettivo è collocato in una data relativamente precisa. Ad esempio, chi investe per integrare la pensione pubblica, finanziare gli studi dei figli o sostenere in futuro una spesa rilevante.
In pratica, con un Etf Life Cycle, si individua la data obiettivo più coerente con il momento in cui si prevede di utilizzare il capitale e si investe nel prodotto corrispondente. Sarà poi il portafoglio a ridurre progressivamente l’esposizione azionaria nel corso del tempo. Con un Etf LifeStrategy, invece, la gestione del percorso rimane all’investitore. Una possibile strategia consiste nell’avviare un piano di accumulo (Pac) su un portafoglio più orientato alla crescita, come quello con l’80% di azioni e il 20% di obbligazioni, per poi valutare un passaggio a una soluzione più prudente quando ci si avvicina all’obiettivo. «Questi Etf offrono diversificazione globale, semplicità di gestione e ribilanciamenti periodici automatici. – illustra Battigaglia – In cambio, la personalizzazione è limitata. Soprattutto nei target date, il percorso di riduzione del rischio è definito a priori. Quelli ad allocazione fissa possono adattarsi a una componente stabile del portafoglio; i target date a chi cerca un investimento che diventa progressivamente più prudente».
Quando l’obiettivo è integrare la pensione pubblica, il confronto con un fondo pensione deve tenere conto di diversi fattori. Infatti, se da una parte la soluzione fai-da-te prevede costi di gestione più bassi (da uno 0,25% a un massimo di 0,82%), dall’altra non gode delle agevolazioni fiscali tipiche dei fondi pensione. Anche il regime fiscale dei rendimenti e delle prestazioni finali è differente e deve essere preso in considerazione. Occorre inoltre valutare che, nei fondi pensione, le regole di accesso alle somme e gli eventuali contributi del datore di lavoro possono incidere sulla convenienza complessiva.
Per queste ragioni, gli Etf multi-asset più che essere considerati un’alternativa al fondo pensione, possono affiancarlo, svolgendo una funzione complementare nella costruzione del patrimonio di lungo periodo.
Leggi anche:
1. Arrivano gli Etf semi-trasparenti, ecco come funzionano
2. Anche gli Etf diventano cari: il conto salato della smania attiva
© Riproduzione riservata