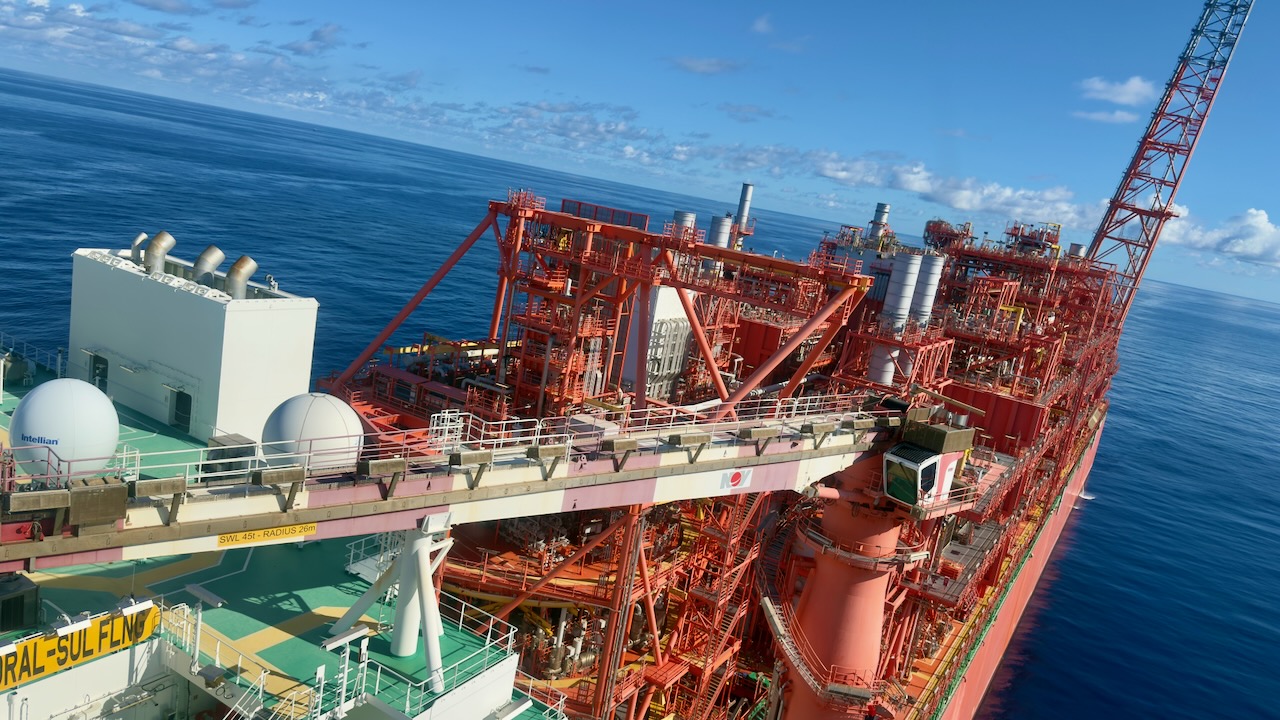
Arvedi, Feralpi, Beltrame e Alfa Acciai, Pittini, Duferco sono l’ossatura siderurgica del Paese. Se l’area a caldo ex Ilva chiudesse, la produzione scenderebbe solo a 17-18 milioni di tonnellate di acciaio all’anno. Ma gli altiforni sono funzionali alla transizione all’acciaio green, ecco perché. Il caso Marcegaglia in Francia. L’acciaio italiano non finisce a Taranto. Ma, se fosse confermata, la chiusura dell’area a caldo dell’ex Ilva non sarebbe necessariamente la fine della siderurgia italiana. Ne sancirebbe di certo un cambiamento profondo, ma l’Italia potrà continuare a essere una protagonista del settore. Dovrà, in primis, affrontare una questione strategica: come mantenere una produzione competitiva, tecnologicamente avanzata e green senza diventare eccessivamente dipendente dall’estero per le bramme, il rottame e soprattutto per l’energia. Una sfida che potrebbe vincere, ma anche perdere.
Anche per questo la vicenda Ilva, e il verdetto della Cassazione fissato il 20 ottobre per decidere sul futuro dell’area a caldo, è qualcosa di epocale che segnerà per sempre il futuro del Paese. Al momento, a bocce ferme, la siderurgia italiana parte da un piccolo vantaggio. A differenza di molti altri Paesi europei, ha già compiuto in parte la transizione dal ciclo integrale basato sugli altoforni al forno elettrico. Circa il 90% dell’acciaio prodotto in Italia proviene, infatti, da queste nuove produzioni. Il nostro Paese è quindi già proiettato verso il modello siderurgico che l’Europa e le sue leggi green hanno previsto per il futuro: rottame, forno elettrico, recupero energetico, digitalizzazione e, progressivamente, utilizzo di preridotto di ferro, il cosiddetto DRI, prodotto con emissioni molto più basse rispetto al ciclo tradizionale.
In questo scenario, Taranto era l’ultimo grande esempio italiano di ciclo integrale basato sul minerale di ferro e sugli altoforni. La sua eventuale chiusura comporterebbe quindi la perdita dell’ultima grande capacità nazionale di produrre acciaio primario attraverso il ciclo tradizionale (ghisa e coke). Al momento, tutto è ancora da scrivere, ma se Taranto dovesse limitarsi alla laminazione, acquistando all’estero le bramme necessarie, l’Italia continuerebbe certamente a produrre e a trasformare grandi quantità di acciaio, ma diventerebbe più dipendente dall’estero in un segmento strategico. Sarebbe una siderurgia competitiva, ma con dei limiti fragili. Il settore energetico ci ricorda ogni giorno cosa significa dipendere da “altri”.
Allo stato attuale, il settore è rappresentato da gruppi privati fortemente orientati al forno elettrico. Arvedi, Feralpi, Beltrame e Alfa Acciai costituiscono alcuni dei principali protagonisti di questo modello. Arvedi, con gli impianti di Cremona e Terni ha sviluppato una siderurgia ad alto contenuto tecnologico, specializzata sia negli acciai piani, sia negli acciai inox. La direzione è chiara: produrre acciaio con maggiore valore aggiunto, utilizzando sempre meno energia e materia prima per ogni tonnellata prodotta.
Pittini, Feralpi, Duferco e Beltrame rappresentano invece la produzione degli acciai lunghi. Sono gruppi fortemente basati sul forno elettrico e sul riciclo del rottame. Un caso particolare è quello di Marcegaglia. Il gruppo è soprattutto un grande trasformatore di acciaio e dispone di una vasta rete di impianti sul territorio nazionale, ma anche all’estero. La sua strategia ha però un risvolto che ora si potrebbe intrecciare a doppio filo con gli interessi della siderurgia italiana a Taranto: l’azienda produce infatti acciaio fuori dai confini nazionali e potrebbe utilizzarlo per alimentare gli stabilimenti italiani, almeno quelli del nord. Il grande investimento previsto a Fos-sur-Mer, in Francia, potrebbe essere letto anche in questa prospettiva: il nuovo assetto impiantistico consentirà di generare oltre 2 milioni di tonnellate di acciaio grezzo all’anno e fino a 3 milioni di tonnellate di coils laminati a caldo. Una carta che il gruppo potrà giocarsi anche nell’ambito della cordata guidata da Federacciai per dare un futuro all’area a freddo dell’ex Ilva.
A bocce ferme, resta il fatto che già oggi una parte significativa della materia prima viene importata, soprattutto da altri Paesi europei. La dipendenza dall’estero non riguarda dunque soltanto il prodotto finito. Riguarda sempre più le materie prime e i semilavorati. Se a questo si aggiungesse una forte importazione di bramme per alimentare le laminazioni italiane, il rischio sarebbe quello di trasformare progressivamente l’Italia da grande produttore di acciaio a grande trasformatore di acciaio prodotto altrove. Il forno elettrico è una tecnologia molto più pulita dell’altoforno, ma richiede grandi quantità di elettricità. La competitività della siderurgia italiana dipenderà quindi anche dal costo dell’energia elettrica industriale che, al momento, è però decisamente sfavorevole.
Guardando ai numeri, nel 2025 l’Italia ha prodotto 20,7 milioni di tonnellate di acciaio grezzo. Di queste 20 milioni di tonnellate, 2-3 milioni arrivano dall’ex Ilva di Taranto. Senza l’eventuale apporto produttivo dell’area a caldo, dunque, l’acciaio nazionale si attesterebbe intorno ai 17-18 milioni di tonnellate annue.
L’Italia resterebbe al secondo posto dopo la Germania (34 milioni) e prima della Spagna (11 milioni), con la Francia più distaccata (in area 9 mln). In questo contesto, e guardando all’acciaio 2.0, il sito di Piombino che rappresenta storicamente il secondo polo siderurgico italiano dopo Taranto, potrà fare la differenza. La deadline per produrre 2,7 milioni di tonnellate di acciaio green non è però dietro l’angolo. Se tutto andrà secondo cronoprogramma, la quota sarà attribuibile alla produzione nazionale dal 2029. Anche per questo salvare parte dell’area a caldo di Taranto potrebbe essere una carta importantissima nella fase di transizione.
Leggi anche:
1. Ex Ilva, tra errori e mancanza di regia
2. Ex Ilva, partono i primi 2.500 licenziamenti nell’indotto
© Riproduzione riservata